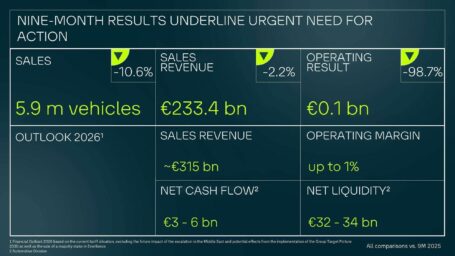
Grupo Volkswagen: los resultados de los nueve primeros meses subrayan la urgente necesidad de actuar
-
«Los resultados de los nueve primeros meses dejan una cosa clara: no podemos permitirnos perder tiempo y debemos actuar con rapidez y decisión. Estamos lanzando al mercado vehículos apasionantes con tecnología de vanguardia. Lideramos la movilidad eléctrica en Europa. Los vehículos eléctricos representan el 40% de nuestra cartera de pedidos. Nuestra Electric Urban Car Family, […]
«Los resultados de los nueve primeros meses dejan una cosa clara: no podemos permitirnos perder tiempo y debemos actuar con rapidez y decisión.
«Los resultados de los nueve primeros meses dejan una cosa clara: no podemos permitirnos perder tiempo y debemos actuar con rapidez y decisión.
Estamos lanzando al mercado vehículos apasionantes con tecnología de vanguardia. Lideramos la movilidad eléctrica en Europa. Los vehículos eléctricos representan el 40% de nuestra cartera de pedidos. Nuestra Electric Urban Car Family, con 150.000 pedidos, contribuye de forma decisiva a ello.
Al mismo tiempo, los aranceles de Estados Unidos nos lastran, el mercado chino se contrae y la presión competitiva en Europa aumenta de forma significativa. El éxito comercial de nuestros vehículos eléctricos supone una presión adicional sobre nuestros resultados, ya que actualmente ganamos menos con ellos que con los vehículos de combustión.
Tras nueve meses, nuestra rentabilidad operativa sobre ventas antes de extraordinarios se sitúa en el 3,8%. Es demasiado baja para seguir invirtiendo con fuerza en nuestro futuro.
Con nuestro Future Plan hemos definido las medidas clave para mejorar de forma sostenible nuestra rentabilidad: una gama de modelos más racionalizada, estructuras más sencillas, mejores costes de vehículo, menores costes generales, mayor eficiencia en nuestras plantas y un desarrollo tecnológico más rápido. En conjunto, forman un completo programa de costes de en torno a 31.000 millones de euros. Lo que importa ahora es una implementación rápida y coherente.»
Arno Antlitz, CFO y COO del Grupo Volkswagen
Cifras clave
| 233.400 millones de euros de ingresos por ventas en 9M 2026, ligeramente por debajo del nivel del año anterior (9M 2025: 238.700 millones de euros) | Debido al entorno de mercado cada vez más complicado, las ventas de vehículos, excluidas las joint ventures chinas, se situaron ligeramente por debajo del nivel del año anterior (‑1%). El crecimiento de la División de Servicios Financieros (+8%) compensó en parte el descenso del negocio de automoción (‑4%). Como resultado, los ingresos por ventas del Grupo disminuyeron ligeramente, un 2%. |
| Resultado operativo de 100 millones de euros en 9M 2026, frente a 5.400 millones de euros en el mismo periodo del año anterior | El descenso del resultado operativo se debió principalmente a extraordinarios por valor de 8.700 millones de euros, de los cuales 7.800 millones se produjeron en el tercer trimestre. También lastraron los resultados el débil entorno de mercado en China, el aumento de la presión global de precios y competencia, y el mayor peso de los vehículos eléctricos, con menor margen, en las ventas de vehículos. |
| Resultado operativo de 8.800 millones de euros antes de extraordinarios en 9M 2026; rentabilidad operativa sobre ventas antes de extraordinarios del 3,8% | Ajustada por los extraordinarios, que ascienden a 8.700 millones de euros y corresponden en particular a deterioros de valor sin impacto en caja del fondo de comercio de Porsche (6.400 millones de euros), ajustes por deterioro sin impacto en caja de activos de empresas de consolidación plena en China (en torno a 1.000 millones de euros) y gastos adicionales relacionados con la venta prevista de Volkswagen Osnabrück GmbH, la rentabilidad operativa sobre ventas fue del 3,8%. |
| Flujo de caja neto de 4.400 millones de euros en la División Automoción en 9M 2026 (9M 2025: 1.800 millones de euros), un 145% más | La evolución positiva se debió en particular a las menores inversiones y a medidas de cartera. El flujo de caja neto ajustado por efectos de M&A fue de en torno a 3.900 millones de euros (9M 2025: 3.500 millones de euros). Esto incluye pagos de 500 millones de euros para aumentar la dotación de las obligaciones por pensiones. La liquidez neta a 30 de septiembre se situó en unos sólidos 33.000 millones de euros (31 de diciembre de 2025: 34.500 millones de euros). |
| 5,9 millones de ventas de vehículos en 9M 2026, un 11% por debajo de 9M 2025 (6,6 millones de vehículos) | Las ventas de vehículos en 9M 2026 se vieron afectadas por la contracción de los mercados, en particular China, y por la creciente presión global de precios y competencia. Las ventas de vehículos, excluidas las joint ventures chinas, se situaron solo ligeramente por debajo del nivel del año anterior (‑1%). Las restricciones comerciales y los aranceles tuvieron además un impacto adicional en las ventas de vehículos. |
| La entrada de pedidos en Europa crece en torno a un 4% respecto a 9M 2025; la de BEV sube un 39% | La entrada de pedidos en Europa aumentó un 4%, hasta los 3,0 millones de vehículos, en los nueve primeros meses (9M 2025: 2,9 millones). La entrada de pedidos de vehículos eléctricos de batería (BEV) aumentó un 39%. La cartera de pedidos europea creció un 11% con respecto al cierre de 2025, hasta en torno a 1,1 millones de vehículos. Los vehículos eléctricos representaban en torno al 40% de la cartera de pedidos europea a finales de septiembre. Ya se habían recibido en torno a 150.000 pedidos de la Electric Urban Car Family. |
Perspectivas para 2026
El Grupo Volkswagen espera para 2026 unos ingresos por ventas del Grupo de en torno a 315.000 millones de euros. Se espera que la rentabilidad operativa sobre ventas del Grupo alcance hasta el 1%.
En la División Automoción, la compañía espera para 2026 una ratio de inversión de entre el 11% y el 12% y un flujo de caja neto de entre 3.000 y 6.000 millones de euros. Se espera que la liquidez neta de la División Automoción se sitúe en 2026 entre 32.000 y 34.000 millones de euros. El Grupo Volkswagen sigue persiguiendo su objetivo de mantener una política de financiación y liquidez sólida.
Se esperan incertidumbres derivadas, en particular, del entorno macroeconómico, las restricciones al comercio internacional y las tensiones geopolíticas, la creciente intensidad competitiva, la volatilidad de los mercados de materias primas, energía y divisas, así como los cambiantes requisitos derivados de las normativas relacionadas con las emisiones.
La previsión parte del supuesto de que la actual situación arancelaria en el comercio internacional se mantiene sin cambios. El posible impacto futuro de una escalada en Oriente Medio sigue sin poder evaluarse de forma fiable y, por tanto, no se refleja en las cifras previstas. La previsión se basa en la estructura actual del Grupo Volkswagen; no se incluyen los posibles efectos derivados de la implementación del Group Target Picture 2030 ni de la venta de una participación mayoritaria en Everllence.
Más información sobre los grupos de marcas


Cifras clave del Grupo Volkswagen

Cifras clave por grupo de marcas y divisiones del 1 de enero al 30 de septiembre de 2026

Estamos lanzando al mercado vehículos apasionantes con tecnología de vanguardia. Lideramos la movilidad eléctrica en Europa. Los vehículos eléctricos representan el 40% de nuestra cartera de pedidos. Nuestra Electric Urban Car Family, con 150.000 pedidos, contribuye de forma decisiva a ello.
«Los resultados de los nueve primeros meses dejan una cosa clara: no podemos permitirnos perder tiempo y debemos actuar con rapidez y decisión.
Estamos lanzando al mercado vehículos apasionantes con tecnología de vanguardia. Lideramos la movilidad eléctrica en Europa. Los vehículos eléctricos representan el 40% de nuestra cartera de pedidos. Nuestra Electric Urban Car Family, con 150.000 pedidos, contribuye de forma decisiva a ello.
Al mismo tiempo, los aranceles de Estados Unidos nos lastran, el mercado chino se contrae y la presión competitiva en Europa aumenta de forma significativa. El éxito comercial de nuestros vehículos eléctricos supone una presión adicional sobre nuestros resultados, ya que actualmente ganamos menos con ellos que con los vehículos de combustión.
Tras nueve meses, nuestra rentabilidad operativa sobre ventas antes de extraordinarios se sitúa en el 3,8%. Es demasiado baja para seguir invirtiendo con fuerza en nuestro futuro.
Con nuestro Future Plan hemos definido las medidas clave para mejorar de forma sostenible nuestra rentabilidad: una gama de modelos más racionalizada, estructuras más sencillas, mejores costes de vehículo, menores costes generales, mayor eficiencia en nuestras plantas y un desarrollo tecnológico más rápido. En conjunto, forman un completo programa de costes de en torno a 31.000 millones de euros. Lo que importa ahora es una implementación rápida y coherente.»
Arno Antlitz, CFO y COO del Grupo Volkswagen
Cifras clave
| 233.400 millones de euros de ingresos por ventas en 9M 2026, ligeramente por debajo del nivel del año anterior (9M 2025: 238.700 millones de euros) | Debido al entorno de mercado cada vez más complicado, las ventas de vehículos, excluidas las joint ventures chinas, se situaron ligeramente por debajo del nivel del año anterior (‑1%). El crecimiento de la División de Servicios Financieros (+8%) compensó en parte el descenso del negocio de automoción (‑4%). Como resultado, los ingresos por ventas del Grupo disminuyeron ligeramente, un 2%. |
| Resultado operativo de 100 millones de euros en 9M 2026, frente a 5.400 millones de euros en el mismo periodo del año anterior | El descenso del resultado operativo se debió principalmente a extraordinarios por valor de 8.700 millones de euros, de los cuales 7.800 millones se produjeron en el tercer trimestre. También lastraron los resultados el débil entorno de mercado en China, el aumento de la presión global de precios y competencia, y el mayor peso de los vehículos eléctricos, con menor margen, en las ventas de vehículos. |
| Resultado operativo de 8.800 millones de euros antes de extraordinarios en 9M 2026; rentabilidad operativa sobre ventas antes de extraordinarios del 3,8% | Ajustada por los extraordinarios, que ascienden a 8.700 millones de euros y corresponden en particular a deterioros de valor sin impacto en caja del fondo de comercio de Porsche (6.400 millones de euros), ajustes por deterioro sin impacto en caja de activos de empresas de consolidación plena en China (en torno a 1.000 millones de euros) y gastos adicionales relacionados con la venta prevista de Volkswagen Osnabrück GmbH, la rentabilidad operativa sobre ventas fue del 3,8%. |
| Flujo de caja neto de 4.400 millones de euros en la División Automoción en 9M 2026 (9M 2025: 1.800 millones de euros), un 145% más | La evolución positiva se debió en particular a las menores inversiones y a medidas de cartera. El flujo de caja neto ajustado por efectos de M&A fue de en torno a 3.900 millones de euros (9M 2025: 3.500 millones de euros). Esto incluye pagos de 500 millones de euros para aumentar la dotación de las obligaciones por pensiones. La liquidez neta a 30 de septiembre se situó en unos sólidos 33.000 millones de euros (31 de diciembre de 2025: 34.500 millones de euros). |
| 5,9 millones de ventas de vehículos en 9M 2026, un 11% por debajo de 9M 2025 (6,6 millones de vehículos) | Las ventas de vehículos en 9M 2026 se vieron afectadas por la contracción de los mercados, en particular China, y por la creciente presión global de precios y competencia. Las ventas de vehículos, excluidas las joint ventures chinas, se situaron solo ligeramente por debajo del nivel del año anterior (‑1%). Las restricciones comerciales y los aranceles tuvieron además un impacto adicional en las ventas de vehículos. |
| La entrada de pedidos en Europa crece en torno a un 4% respecto a 9M 2025; la de BEV sube un 39% | La entrada de pedidos en Europa aumentó un 4%, hasta los 3,0 millones de vehículos, en los nueve primeros meses (9M 2025: 2,9 millones). La entrada de pedidos de vehículos eléctricos de batería (BEV) aumentó un 39%. La cartera de pedidos europea creció un 11% con respecto al cierre de 2025, hasta en torno a 1,1 millones de vehículos. Los vehículos eléctricos representaban en torno al 40% de la cartera de pedidos europea a finales de septiembre. Ya se habían recibido en torno a 150.000 pedidos de la Electric Urban Car Family. |
Perspectivas para 2026
El Grupo Volkswagen espera para 2026 unos ingresos por ventas del Grupo de en torno a 315.000 millones de euros. Se espera que la rentabilidad operativa sobre ventas del Grupo alcance hasta el 1%.
En la División Automoción, la compañía espera para 2026 una ratio de inversión de entre el 11% y el 12% y un flujo de caja neto de entre 3.000 y 6.000 millones de euros. Se espera que la liquidez neta de la División Automoción se sitúe en 2026 entre 32.000 y 34.000 millones de euros. El Grupo Volkswagen sigue persiguiendo su objetivo de mantener una política de financiación y liquidez sólida.
Se esperan incertidumbres derivadas, en particular, del entorno macroeconómico, las restricciones al comercio internacional y las tensiones geopolíticas, la creciente intensidad competitiva, la volatilidad de los mercados de materias primas, energía y divisas, así como los cambiantes requisitos derivados de las normativas relacionadas con las emisiones.
La previsión parte del supuesto de que la actual situación arancelaria en el comercio internacional se mantiene sin cambios. El posible impacto futuro de una escalada en Oriente Medio sigue sin poder evaluarse de forma fiable y, por tanto, no se refleja en las cifras previstas. La previsión se basa en la estructura actual del Grupo Volkswagen; no se incluyen los posibles efectos derivados de la implementación del Group Target Picture 2030 ni de la venta de una participación mayoritaria en Everllence.
Más información sobre los grupos de marcas
Cifras clave del Grupo Volkswagen
Cifras clave por grupo de marcas y divisiones del 1 de enero al 30 de septiembre de 2026
Al mismo tiempo, los aranceles de Estados Unidos nos lastran, el mercado chino se contrae y la presión competitiva en Europa aumenta de forma significativa. El éxito comercial de nuestros vehículos eléctricos supone una presión adicional sobre nuestros resultados, ya que actualmente ganamos menos con ellos que con los vehículos de combustión.
«Los resultados de los nueve primeros meses dejan una cosa clara: no podemos permitirnos perder tiempo y debemos actuar con rapidez y decisión.
Estamos lanzando al mercado vehículos apasionantes con tecnología de vanguardia. Lideramos la movilidad eléctrica en Europa. Los vehículos eléctricos representan el 40% de nuestra cartera de pedidos. Nuestra Electric Urban Car Family, con 150.000 pedidos, contribuye de forma decisiva a ello.
Al mismo tiempo, los aranceles de Estados Unidos nos lastran, el mercado chino se contrae y la presión competitiva en Europa aumenta de forma significativa. El éxito comercial de nuestros vehículos eléctricos supone una presión adicional sobre nuestros resultados, ya que actualmente ganamos menos con ellos que con los vehículos de combustión.
Tras nueve meses, nuestra rentabilidad operativa sobre ventas antes de extraordinarios se sitúa en el 3,8%. Es demasiado baja para seguir invirtiendo con fuerza en nuestro futuro.
Con nuestro Future Plan hemos definido las medidas clave para mejorar de forma sostenible nuestra rentabilidad: una gama de modelos más racionalizada, estructuras más sencillas, mejores costes de vehículo, menores costes generales, mayor eficiencia en nuestras plantas y un desarrollo tecnológico más rápido. En conjunto, forman un completo programa de costes de en torno a 31.000 millones de euros. Lo que importa ahora es una implementación rápida y coherente.»
Arno Antlitz, CFO y COO del Grupo Volkswagen
Cifras clave
| 233.400 millones de euros de ingresos por ventas en 9M 2026, ligeramente por debajo del nivel del año anterior (9M 2025: 238.700 millones de euros) | Debido al entorno de mercado cada vez más complicado, las ventas de vehículos, excluidas las joint ventures chinas, se situaron ligeramente por debajo del nivel del año anterior (‑1%). El crecimiento de la División de Servicios Financieros (+8%) compensó en parte el descenso del negocio de automoción (‑4%). Como resultado, los ingresos por ventas del Grupo disminuyeron ligeramente, un 2%. |
| Resultado operativo de 100 millones de euros en 9M 2026, frente a 5.400 millones de euros en el mismo periodo del año anterior | El descenso del resultado operativo se debió principalmente a extraordinarios por valor de 8.700 millones de euros, de los cuales 7.800 millones se produjeron en el tercer trimestre. También lastraron los resultados el débil entorno de mercado en China, el aumento de la presión global de precios y competencia, y el mayor peso de los vehículos eléctricos, con menor margen, en las ventas de vehículos. |
| Resultado operativo de 8.800 millones de euros antes de extraordinarios en 9M 2026; rentabilidad operativa sobre ventas antes de extraordinarios del 3,8% | Ajustada por los extraordinarios, que ascienden a 8.700 millones de euros y corresponden en particular a deterioros de valor sin impacto en caja del fondo de comercio de Porsche (6.400 millones de euros), ajustes por deterioro sin impacto en caja de activos de empresas de consolidación plena en China (en torno a 1.000 millones de euros) y gastos adicionales relacionados con la venta prevista de Volkswagen Osnabrück GmbH, la rentabilidad operativa sobre ventas fue del 3,8%. |
| Flujo de caja neto de 4.400 millones de euros en la División Automoción en 9M 2026 (9M 2025: 1.800 millones de euros), un 145% más | La evolución positiva se debió en particular a las menores inversiones y a medidas de cartera. El flujo de caja neto ajustado por efectos de M&A fue de en torno a 3.900 millones de euros (9M 2025: 3.500 millones de euros). Esto incluye pagos de 500 millones de euros para aumentar la dotación de las obligaciones por pensiones. La liquidez neta a 30 de septiembre se situó en unos sólidos 33.000 millones de euros (31 de diciembre de 2025: 34.500 millones de euros). |
| 5,9 millones de ventas de vehículos en 9M 2026, un 11% por debajo de 9M 2025 (6,6 millones de vehículos) | Las ventas de vehículos en 9M 2026 se vieron afectadas por la contracción de los mercados, en particular China, y por la creciente presión global de precios y competencia. Las ventas de vehículos, excluidas las joint ventures chinas, se situaron solo ligeramente por debajo del nivel del año anterior (‑1%). Las restricciones comerciales y los aranceles tuvieron además un impacto adicional en las ventas de vehículos. |
| La entrada de pedidos en Europa crece en torno a un 4% respecto a 9M 2025; la de BEV sube un 39% | La entrada de pedidos en Europa aumentó un 4%, hasta los 3,0 millones de vehículos, en los nueve primeros meses (9M 2025: 2,9 millones). La entrada de pedidos de vehículos eléctricos de batería (BEV) aumentó un 39%. La cartera de pedidos europea creció un 11% con respecto al cierre de 2025, hasta en torno a 1,1 millones de vehículos. Los vehículos eléctricos representaban en torno al 40% de la cartera de pedidos europea a finales de septiembre. Ya se habían recibido en torno a 150.000 pedidos de la Electric Urban Car Family. |
Perspectivas para 2026
El Grupo Volkswagen espera para 2026 unos ingresos por ventas del Grupo de en torno a 315.000 millones de euros. Se espera que la rentabilidad operativa sobre ventas del Grupo alcance hasta el 1%.
En la División Automoción, la compañía espera para 2026 una ratio de inversión de entre el 11% y el 12% y un flujo de caja neto de entre 3.000 y 6.000 millones de euros. Se espera que la liquidez neta de la División Automoción se sitúe en 2026 entre 32.000 y 34.000 millones de euros. El Grupo Volkswagen sigue persiguiendo su objetivo de mantener una política de financiación y liquidez sólida.
Se esperan incertidumbres derivadas, en particular, del entorno macroeconómico, las restricciones al comercio internacional y las tensiones geopolíticas, la creciente intensidad competitiva, la volatilidad de los mercados de materias primas, energía y divisas, así como los cambiantes requisitos derivados de las normativas relacionadas con las emisiones.
La previsión parte del supuesto de que la actual situación arancelaria en el comercio internacional se mantiene sin cambios. El posible impacto futuro de una escalada en Oriente Medio sigue sin poder evaluarse de forma fiable y, por tanto, no se refleja en las cifras previstas. La previsión se basa en la estructura actual del Grupo Volkswagen; no se incluyen los posibles efectos derivados de la implementación del Group Target Picture 2030 ni de la venta de una participación mayoritaria en Everllence.
Más información sobre los grupos de marcas
Cifras clave del Grupo Volkswagen
Cifras clave por grupo de marcas y divisiones del 1 de enero al 30 de septiembre de 2026
Tras nueve meses, nuestra rentabilidad operativa sobre ventas antes de extraordinarios se sitúa en el 3,8%. Es demasiado baja para seguir invirtiendo con fuerza en nuestro futuro.
«Los resultados de los nueve primeros meses dejan una cosa clara: no podemos permitirnos perder tiempo y debemos actuar con rapidez y decisión.
Estamos lanzando al mercado vehículos apasionantes con tecnología de vanguardia. Lideramos la movilidad eléctrica en Europa. Los vehículos eléctricos representan el 40% de nuestra cartera de pedidos. Nuestra Electric Urban Car Family, con 150.000 pedidos, contribuye de forma decisiva a ello.
Al mismo tiempo, los aranceles de Estados Unidos nos lastran, el mercado chino se contrae y la presión competitiva en Europa aumenta de forma significativa. El éxito comercial de nuestros vehículos eléctricos supone una presión adicional sobre nuestros resultados, ya que actualmente ganamos menos con ellos que con los vehículos de combustión.
Tras nueve meses, nuestra rentabilidad operativa sobre ventas antes de extraordinarios se sitúa en el 3,8%. Es demasiado baja para seguir invirtiendo con fuerza en nuestro futuro.
Con nuestro Future Plan hemos definido las medidas clave para mejorar de forma sostenible nuestra rentabilidad: una gama de modelos más racionalizada, estructuras más sencillas, mejores costes de vehículo, menores costes generales, mayor eficiencia en nuestras plantas y un desarrollo tecnológico más rápido. En conjunto, forman un completo programa de costes de en torno a 31.000 millones de euros. Lo que importa ahora es una implementación rápida y coherente.»
Arno Antlitz, CFO y COO del Grupo Volkswagen
Cifras clave
| 233.400 millones de euros de ingresos por ventas en 9M 2026, ligeramente por debajo del nivel del año anterior (9M 2025: 238.700 millones de euros) | Debido al entorno de mercado cada vez más complicado, las ventas de vehículos, excluidas las joint ventures chinas, se situaron ligeramente por debajo del nivel del año anterior (‑1%). El crecimiento de la División de Servicios Financieros (+8%) compensó en parte el descenso del negocio de automoción (‑4%). Como resultado, los ingresos por ventas del Grupo disminuyeron ligeramente, un 2%. |
| Resultado operativo de 100 millones de euros en 9M 2026, frente a 5.400 millones de euros en el mismo periodo del año anterior | El descenso del resultado operativo se debió principalmente a extraordinarios por valor de 8.700 millones de euros, de los cuales 7.800 millones se produjeron en el tercer trimestre. También lastraron los resultados el débil entorno de mercado en China, el aumento de la presión global de precios y competencia, y el mayor peso de los vehículos eléctricos, con menor margen, en las ventas de vehículos. |
| Resultado operativo de 8.800 millones de euros antes de extraordinarios en 9M 2026; rentabilidad operativa sobre ventas antes de extraordinarios del 3,8% | Ajustada por los extraordinarios, que ascienden a 8.700 millones de euros y corresponden en particular a deterioros de valor sin impacto en caja del fondo de comercio de Porsche (6.400 millones de euros), ajustes por deterioro sin impacto en caja de activos de empresas de consolidación plena en China (en torno a 1.000 millones de euros) y gastos adicionales relacionados con la venta prevista de Volkswagen Osnabrück GmbH, la rentabilidad operativa sobre ventas fue del 3,8%. |
| Flujo de caja neto de 4.400 millones de euros en la División Automoción en 9M 2026 (9M 2025: 1.800 millones de euros), un 145% más | La evolución positiva se debió en particular a las menores inversiones y a medidas de cartera. El flujo de caja neto ajustado por efectos de M&A fue de en torno a 3.900 millones de euros (9M 2025: 3.500 millones de euros). Esto incluye pagos de 500 millones de euros para aumentar la dotación de las obligaciones por pensiones. La liquidez neta a 30 de septiembre se situó en unos sólidos 33.000 millones de euros (31 de diciembre de 2025: 34.500 millones de euros). |
| 5,9 millones de ventas de vehículos en 9M 2026, un 11% por debajo de 9M 2025 (6,6 millones de vehículos) | Las ventas de vehículos en 9M 2026 se vieron afectadas por la contracción de los mercados, en particular China, y por la creciente presión global de precios y competencia. Las ventas de vehículos, excluidas las joint ventures chinas, se situaron solo ligeramente por debajo del nivel del año anterior (‑1%). Las restricciones comerciales y los aranceles tuvieron además un impacto adicional en las ventas de vehículos. |
| La entrada de pedidos en Europa crece en torno a un 4% respecto a 9M 2025; la de BEV sube un 39% | La entrada de pedidos en Europa aumentó un 4%, hasta los 3,0 millones de vehículos, en los nueve primeros meses (9M 2025: 2,9 millones). La entrada de pedidos de vehículos eléctricos de batería (BEV) aumentó un 39%. La cartera de pedidos europea creció un 11% con respecto al cierre de 2025, hasta en torno a 1,1 millones de vehículos. Los vehículos eléctricos representaban en torno al 40% de la cartera de pedidos europea a finales de septiembre. Ya se habían recibido en torno a 150.000 pedidos de la Electric Urban Car Family. |
Perspectivas para 2026
El Grupo Volkswagen espera para 2026 unos ingresos por ventas del Grupo de en torno a 315.000 millones de euros. Se espera que la rentabilidad operativa sobre ventas del Grupo alcance hasta el 1%.
En la División Automoción, la compañía espera para 2026 una ratio de inversión de entre el 11% y el 12% y un flujo de caja neto de entre 3.000 y 6.000 millones de euros. Se espera que la liquidez neta de la División Automoción se sitúe en 2026 entre 32.000 y 34.000 millones de euros. El Grupo Volkswagen sigue persiguiendo su objetivo de mantener una política de financiación y liquidez sólida.
Se esperan incertidumbres derivadas, en particular, del entorno macroeconómico, las restricciones al comercio internacional y las tensiones geopolíticas, la creciente intensidad competitiva, la volatilidad de los mercados de materias primas, energía y divisas, así como los cambiantes requisitos derivados de las normativas relacionadas con las emisiones.
La previsión parte del supuesto de que la actual situación arancelaria en el comercio internacional se mantiene sin cambios. El posible impacto futuro de una escalada en Oriente Medio sigue sin poder evaluarse de forma fiable y, por tanto, no se refleja en las cifras previstas. La previsión se basa en la estructura actual del Grupo Volkswagen; no se incluyen los posibles efectos derivados de la implementación del Group Target Picture 2030 ni de la venta de una participación mayoritaria en Everllence.
Más información sobre los grupos de marcas
Cifras clave del Grupo Volkswagen
Cifras clave por grupo de marcas y divisiones del 1 de enero al 30 de septiembre de 2026
Con nuestro Future Plan hemos definido las medidas clave para mejorar de forma sostenible nuestra rentabilidad: una gama de modelos más racionalizada, estructuras más sencillas, mejores costes de vehículo, menores costes generales, mayor eficiencia en nuestras plantas y un desarrollo tecnológico más rápido. En conjunto, forman un completo programa de costes de en torno a 31.000 millones de euros. Lo que importa ahora es una implementación rápida y coherente.»
«Los resultados de los nueve primeros meses dejan una cosa clara: no podemos permitirnos perder tiempo y debemos actuar con rapidez y decisión.
Estamos lanzando al mercado vehículos apasionantes con tecnología de vanguardia. Lideramos la movilidad eléctrica en Europa. Los vehículos eléctricos representan el 40% de nuestra cartera de pedidos. Nuestra Electric Urban Car Family, con 150.000 pedidos, contribuye de forma decisiva a ello.
Al mismo tiempo, los aranceles de Estados Unidos nos lastran, el mercado chino se contrae y la presión competitiva en Europa aumenta de forma significativa. El éxito comercial de nuestros vehículos eléctricos supone una presión adicional sobre nuestros resultados, ya que actualmente ganamos menos con ellos que con los vehículos de combustión.
Tras nueve meses, nuestra rentabilidad operativa sobre ventas antes de extraordinarios se sitúa en el 3,8%. Es demasiado baja para seguir invirtiendo con fuerza en nuestro futuro.
Con nuestro Future Plan hemos definido las medidas clave para mejorar de forma sostenible nuestra rentabilidad: una gama de modelos más racionalizada, estructuras más sencillas, mejores costes de vehículo, menores costes generales, mayor eficiencia en nuestras plantas y un desarrollo tecnológico más rápido. En conjunto, forman un completo programa de costes de en torno a 31.000 millones de euros. Lo que importa ahora es una implementación rápida y coherente.»
Arno Antlitz, CFO y COO del Grupo Volkswagen
Cifras clave
| 233.400 millones de euros de ingresos por ventas en 9M 2026, ligeramente por debajo del nivel del año anterior (9M 2025: 238.700 millones de euros) | Debido al entorno de mercado cada vez más complicado, las ventas de vehículos, excluidas las joint ventures chinas, se situaron ligeramente por debajo del nivel del año anterior (‑1%). El crecimiento de la División de Servicios Financieros (+8%) compensó en parte el descenso del negocio de automoción (‑4%). Como resultado, los ingresos por ventas del Grupo disminuyeron ligeramente, un 2%. |
| Resultado operativo de 100 millones de euros en 9M 2026, frente a 5.400 millones de euros en el mismo periodo del año anterior | El descenso del resultado operativo se debió principalmente a extraordinarios por valor de 8.700 millones de euros, de los cuales 7.800 millones se produjeron en el tercer trimestre. También lastraron los resultados el débil entorno de mercado en China, el aumento de la presión global de precios y competencia, y el mayor peso de los vehículos eléctricos, con menor margen, en las ventas de vehículos. |
| Resultado operativo de 8.800 millones de euros antes de extraordinarios en 9M 2026; rentabilidad operativa sobre ventas antes de extraordinarios del 3,8% | Ajustada por los extraordinarios, que ascienden a 8.700 millones de euros y corresponden en particular a deterioros de valor sin impacto en caja del fondo de comercio de Porsche (6.400 millones de euros), ajustes por deterioro sin impacto en caja de activos de empresas de consolidación plena en China (en torno a 1.000 millones de euros) y gastos adicionales relacionados con la venta prevista de Volkswagen Osnabrück GmbH, la rentabilidad operativa sobre ventas fue del 3,8%. |
| Flujo de caja neto de 4.400 millones de euros en la División Automoción en 9M 2026 (9M 2025: 1.800 millones de euros), un 145% más | La evolución positiva se debió en particular a las menores inversiones y a medidas de cartera. El flujo de caja neto ajustado por efectos de M&A fue de en torno a 3.900 millones de euros (9M 2025: 3.500 millones de euros). Esto incluye pagos de 500 millones de euros para aumentar la dotación de las obligaciones por pensiones. La liquidez neta a 30 de septiembre se situó en unos sólidos 33.000 millones de euros (31 de diciembre de 2025: 34.500 millones de euros). |
| 5,9 millones de ventas de vehículos en 9M 2026, un 11% por debajo de 9M 2025 (6,6 millones de vehículos) | Las ventas de vehículos en 9M 2026 se vieron afectadas por la contracción de los mercados, en particular China, y por la creciente presión global de precios y competencia. Las ventas de vehículos, excluidas las joint ventures chinas, se situaron solo ligeramente por debajo del nivel del año anterior (‑1%). Las restricciones comerciales y los aranceles tuvieron además un impacto adicional en las ventas de vehículos. |
| La entrada de pedidos en Europa crece en torno a un 4% respecto a 9M 2025; la de BEV sube un 39% | La entrada de pedidos en Europa aumentó un 4%, hasta los 3,0 millones de vehículos, en los nueve primeros meses (9M 2025: 2,9 millones). La entrada de pedidos de vehículos eléctricos de batería (BEV) aumentó un 39%. La cartera de pedidos europea creció un 11% con respecto al cierre de 2025, hasta en torno a 1,1 millones de vehículos. Los vehículos eléctricos representaban en torno al 40% de la cartera de pedidos europea a finales de septiembre. Ya se habían recibido en torno a 150.000 pedidos de la Electric Urban Car Family. |
Perspectivas para 2026
El Grupo Volkswagen espera para 2026 unos ingresos por ventas del Grupo de en torno a 315.000 millones de euros. Se espera que la rentabilidad operativa sobre ventas del Grupo alcance hasta el 1%.
En la División Automoción, la compañía espera para 2026 una ratio de inversión de entre el 11% y el 12% y un flujo de caja neto de entre 3.000 y 6.000 millones de euros. Se espera que la liquidez neta de la División Automoción se sitúe en 2026 entre 32.000 y 34.000 millones de euros. El Grupo Volkswagen sigue persiguiendo su objetivo de mantener una política de financiación y liquidez sólida.
Se esperan incertidumbres derivadas, en particular, del entorno macroeconómico, las restricciones al comercio internacional y las tensiones geopolíticas, la creciente intensidad competitiva, la volatilidad de los mercados de materias primas, energía y divisas, así como los cambiantes requisitos derivados de las normativas relacionadas con las emisiones.
La previsión parte del supuesto de que la actual situación arancelaria en el comercio internacional se mantiene sin cambios. El posible impacto futuro de una escalada en Oriente Medio sigue sin poder evaluarse de forma fiable y, por tanto, no se refleja en las cifras previstas. La previsión se basa en la estructura actual del Grupo Volkswagen; no se incluyen los posibles efectos derivados de la implementación del Group Target Picture 2030 ni de la venta de una participación mayoritaria en Everllence.
Más información sobre los grupos de marcas
Cifras clave del Grupo Volkswagen
Cifras clave por grupo de marcas y divisiones del 1 de enero al 30 de septiembre de 2026
Arno Antlitz, CFO y COO del Grupo Volkswagen
«Los resultados de los nueve primeros meses dejan una cosa clara: no podemos permitirnos perder tiempo y debemos actuar con rapidez y decisión.
Estamos lanzando al mercado vehículos apasionantes con tecnología de vanguardia. Lideramos la movilidad eléctrica en Europa. Los vehículos eléctricos representan el 40% de nuestra cartera de pedidos. Nuestra Electric Urban Car Family, con 150.000 pedidos, contribuye de forma decisiva a ello.
Al mismo tiempo, los aranceles de Estados Unidos nos lastran, el mercado chino se contrae y la presión competitiva en Europa aumenta de forma significativa. El éxito comercial de nuestros vehículos eléctricos supone una presión adicional sobre nuestros resultados, ya que actualmente ganamos menos con ellos que con los vehículos de combustión.
Tras nueve meses, nuestra rentabilidad operativa sobre ventas antes de extraordinarios se sitúa en el 3,8%. Es demasiado baja para seguir invirtiendo con fuerza en nuestro futuro.
Con nuestro Future Plan hemos definido las medidas clave para mejorar de forma sostenible nuestra rentabilidad: una gama de modelos más racionalizada, estructuras más sencillas, mejores costes de vehículo, menores costes generales, mayor eficiencia en nuestras plantas y un desarrollo tecnológico más rápido. En conjunto, forman un completo programa de costes de en torno a 31.000 millones de euros. Lo que importa ahora es una implementación rápida y coherente.»
Arno Antlitz, CFO y COO del Grupo Volkswagen
Cifras clave
| 233.400 millones de euros de ingresos por ventas en 9M 2026, ligeramente por debajo del nivel del año anterior (9M 2025: 238.700 millones de euros) | Debido al entorno de mercado cada vez más complicado, las ventas de vehículos, excluidas las joint ventures chinas, se situaron ligeramente por debajo del nivel del año anterior (‑1%). El crecimiento de la División de Servicios Financieros (+8%) compensó en parte el descenso del negocio de automoción (‑4%). Como resultado, los ingresos por ventas del Grupo disminuyeron ligeramente, un 2%. |
| Resultado operativo de 100 millones de euros en 9M 2026, frente a 5.400 millones de euros en el mismo periodo del año anterior | El descenso del resultado operativo se debió principalmente a extraordinarios por valor de 8.700 millones de euros, de los cuales 7.800 millones se produjeron en el tercer trimestre. También lastraron los resultados el débil entorno de mercado en China, el aumento de la presión global de precios y competencia, y el mayor peso de los vehículos eléctricos, con menor margen, en las ventas de vehículos. |
| Resultado operativo de 8.800 millones de euros antes de extraordinarios en 9M 2026; rentabilidad operativa sobre ventas antes de extraordinarios del 3,8% | Ajustada por los extraordinarios, que ascienden a 8.700 millones de euros y corresponden en particular a deterioros de valor sin impacto en caja del fondo de comercio de Porsche (6.400 millones de euros), ajustes por deterioro sin impacto en caja de activos de empresas de consolidación plena en China (en torno a 1.000 millones de euros) y gastos adicionales relacionados con la venta prevista de Volkswagen Osnabrück GmbH, la rentabilidad operativa sobre ventas fue del 3,8%. |
| Flujo de caja neto de 4.400 millones de euros en la División Automoción en 9M 2026 (9M 2025: 1.800 millones de euros), un 145% más | La evolución positiva se debió en particular a las menores inversiones y a medidas de cartera. El flujo de caja neto ajustado por efectos de M&A fue de en torno a 3.900 millones de euros (9M 2025: 3.500 millones de euros). Esto incluye pagos de 500 millones de euros para aumentar la dotación de las obligaciones por pensiones. La liquidez neta a 30 de septiembre se situó en unos sólidos 33.000 millones de euros (31 de diciembre de 2025: 34.500 millones de euros). |
| 5,9 millones de ventas de vehículos en 9M 2026, un 11% por debajo de 9M 2025 (6,6 millones de vehículos) | Las ventas de vehículos en 9M 2026 se vieron afectadas por la contracción de los mercados, en particular China, y por la creciente presión global de precios y competencia. Las ventas de vehículos, excluidas las joint ventures chinas, se situaron solo ligeramente por debajo del nivel del año anterior (‑1%). Las restricciones comerciales y los aranceles tuvieron además un impacto adicional en las ventas de vehículos. |
| La entrada de pedidos en Europa crece en torno a un 4% respecto a 9M 2025; la de BEV sube un 39% | La entrada de pedidos en Europa aumentó un 4%, hasta los 3,0 millones de vehículos, en los nueve primeros meses (9M 2025: 2,9 millones). La entrada de pedidos de vehículos eléctricos de batería (BEV) aumentó un 39%. La cartera de pedidos europea creció un 11% con respecto al cierre de 2025, hasta en torno a 1,1 millones de vehículos. Los vehículos eléctricos representaban en torno al 40% de la cartera de pedidos europea a finales de septiembre. Ya se habían recibido en torno a 150.000 pedidos de la Electric Urban Car Family. |
Perspectivas para 2026
El Grupo Volkswagen espera para 2026 unos ingresos por ventas del Grupo de en torno a 315.000 millones de euros. Se espera que la rentabilidad operativa sobre ventas del Grupo alcance hasta el 1%.
En la División Automoción, la compañía espera para 2026 una ratio de inversión de entre el 11% y el 12% y un flujo de caja neto de entre 3.000 y 6.000 millones de euros. Se espera que la liquidez neta de la División Automoción se sitúe en 2026 entre 32.000 y 34.000 millones de euros. El Grupo Volkswagen sigue persiguiendo su objetivo de mantener una política de financiación y liquidez sólida.
Se esperan incertidumbres derivadas, en particular, del entorno macroeconómico, las restricciones al comercio internacional y las tensiones geopolíticas, la creciente intensidad competitiva, la volatilidad de los mercados de materias primas, energía y divisas, así como los cambiantes requisitos derivados de las normativas relacionadas con las emisiones.
La previsión parte del supuesto de que la actual situación arancelaria en el comercio internacional se mantiene sin cambios. El posible impacto futuro de una escalada en Oriente Medio sigue sin poder evaluarse de forma fiable y, por tanto, no se refleja en las cifras previstas. La previsión se basa en la estructura actual del Grupo Volkswagen; no se incluyen los posibles efectos derivados de la implementación del Group Target Picture 2030 ni de la venta de una participación mayoritaria en Everllence.
Más información sobre los grupos de marcas
Cifras clave del Grupo Volkswagen
Cifras clave por grupo de marcas y divisiones del 1 de enero al 30 de septiembre de 2026
Cifras clave
«Los resultados de los nueve primeros meses dejan una cosa clara: no podemos permitirnos perder tiempo y debemos actuar con rapidez y decisión.
Estamos lanzando al mercado vehículos apasionantes con tecnología de vanguardia. Lideramos la movilidad eléctrica en Europa. Los vehículos eléctricos representan el 40% de nuestra cartera de pedidos. Nuestra Electric Urban Car Family, con 150.000 pedidos, contribuye de forma decisiva a ello.
Al mismo tiempo, los aranceles de Estados Unidos nos lastran, el mercado chino se contrae y la presión competitiva en Europa aumenta de forma significativa. El éxito comercial de nuestros vehículos eléctricos supone una presión adicional sobre nuestros resultados, ya que actualmente ganamos menos con ellos que con los vehículos de combustión.
Tras nueve meses, nuestra rentabilidad operativa sobre ventas antes de extraordinarios se sitúa en el 3,8%. Es demasiado baja para seguir invirtiendo con fuerza en nuestro futuro.
Con nuestro Future Plan hemos definido las medidas clave para mejorar de forma sostenible nuestra rentabilidad: una gama de modelos más racionalizada, estructuras más sencillas, mejores costes de vehículo, menores costes generales, mayor eficiencia en nuestras plantas y un desarrollo tecnológico más rápido. En conjunto, forman un completo programa de costes de en torno a 31.000 millones de euros. Lo que importa ahora es una implementación rápida y coherente.»
Arno Antlitz, CFO y COO del Grupo Volkswagen
Cifras clave
| 233.400 millones de euros de ingresos por ventas en 9M 2026, ligeramente por debajo del nivel del año anterior (9M 2025: 238.700 millones de euros) | Debido al entorno de mercado cada vez más complicado, las ventas de vehículos, excluidas las joint ventures chinas, se situaron ligeramente por debajo del nivel del año anterior (‑1%). El crecimiento de la División de Servicios Financieros (+8%) compensó en parte el descenso del negocio de automoción (‑4%). Como resultado, los ingresos por ventas del Grupo disminuyeron ligeramente, un 2%. |
| Resultado operativo de 100 millones de euros en 9M 2026, frente a 5.400 millones de euros en el mismo periodo del año anterior | El descenso del resultado operativo se debió principalmente a extraordinarios por valor de 8.700 millones de euros, de los cuales 7.800 millones se produjeron en el tercer trimestre. También lastraron los resultados el débil entorno de mercado en China, el aumento de la presión global de precios y competencia, y el mayor peso de los vehículos eléctricos, con menor margen, en las ventas de vehículos. |
| Resultado operativo de 8.800 millones de euros antes de extraordinarios en 9M 2026; rentabilidad operativa sobre ventas antes de extraordinarios del 3,8% | Ajustada por los extraordinarios, que ascienden a 8.700 millones de euros y corresponden en particular a deterioros de valor sin impacto en caja del fondo de comercio de Porsche (6.400 millones de euros), ajustes por deterioro sin impacto en caja de activos de empresas de consolidación plena en China (en torno a 1.000 millones de euros) y gastos adicionales relacionados con la venta prevista de Volkswagen Osnabrück GmbH, la rentabilidad operativa sobre ventas fue del 3,8%. |
| Flujo de caja neto de 4.400 millones de euros en la División Automoción en 9M 2026 (9M 2025: 1.800 millones de euros), un 145% más | La evolución positiva se debió en particular a las menores inversiones y a medidas de cartera. El flujo de caja neto ajustado por efectos de M&A fue de en torno a 3.900 millones de euros (9M 2025: 3.500 millones de euros). Esto incluye pagos de 500 millones de euros para aumentar la dotación de las obligaciones por pensiones. La liquidez neta a 30 de septiembre se situó en unos sólidos 33.000 millones de euros (31 de diciembre de 2025: 34.500 millones de euros). |
| 5,9 millones de ventas de vehículos en 9M 2026, un 11% por debajo de 9M 2025 (6,6 millones de vehículos) | Las ventas de vehículos en 9M 2026 se vieron afectadas por la contracción de los mercados, en particular China, y por la creciente presión global de precios y competencia. Las ventas de vehículos, excluidas las joint ventures chinas, se situaron solo ligeramente por debajo del nivel del año anterior (‑1%). Las restricciones comerciales y los aranceles tuvieron además un impacto adicional en las ventas de vehículos. |
| La entrada de pedidos en Europa crece en torno a un 4% respecto a 9M 2025; la de BEV sube un 39% | La entrada de pedidos en Europa aumentó un 4%, hasta los 3,0 millones de vehículos, en los nueve primeros meses (9M 2025: 2,9 millones). La entrada de pedidos de vehículos eléctricos de batería (BEV) aumentó un 39%. La cartera de pedidos europea creció un 11% con respecto al cierre de 2025, hasta en torno a 1,1 millones de vehículos. Los vehículos eléctricos representaban en torno al 40% de la cartera de pedidos europea a finales de septiembre. Ya se habían recibido en torno a 150.000 pedidos de la Electric Urban Car Family. |
Perspectivas para 2026
El Grupo Volkswagen espera para 2026 unos ingresos por ventas del Grupo de en torno a 315.000 millones de euros. Se espera que la rentabilidad operativa sobre ventas del Grupo alcance hasta el 1%.
En la División Automoción, la compañía espera para 2026 una ratio de inversión de entre el 11% y el 12% y un flujo de caja neto de entre 3.000 y 6.000 millones de euros. Se espera que la liquidez neta de la División Automoción se sitúe en 2026 entre 32.000 y 34.000 millones de euros. El Grupo Volkswagen sigue persiguiendo su objetivo de mantener una política de financiación y liquidez sólida.
Se esperan incertidumbres derivadas, en particular, del entorno macroeconómico, las restricciones al comercio internacional y las tensiones geopolíticas, la creciente intensidad competitiva, la volatilidad de los mercados de materias primas, energía y divisas, así como los cambiantes requisitos derivados de las normativas relacionadas con las emisiones.
La previsión parte del supuesto de que la actual situación arancelaria en el comercio internacional se mantiene sin cambios. El posible impacto futuro de una escalada en Oriente Medio sigue sin poder evaluarse de forma fiable y, por tanto, no se refleja en las cifras previstas. La previsión se basa en la estructura actual del Grupo Volkswagen; no se incluyen los posibles efectos derivados de la implementación del Group Target Picture 2030 ni de la venta de una participación mayoritaria en Everllence.
Más información sobre los grupos de marcas
Cifras clave del Grupo Volkswagen
Cifras clave por grupo de marcas y divisiones del 1 de enero al 30 de septiembre de 2026
Perspectivas para 2026
«Los resultados de los nueve primeros meses dejan una cosa clara: no podemos permitirnos perder tiempo y debemos actuar con rapidez y decisión.
Estamos lanzando al mercado vehículos apasionantes con tecnología de vanguardia. Lideramos la movilidad eléctrica en Europa. Los vehículos eléctricos representan el 40% de nuestra cartera de pedidos. Nuestra Electric Urban Car Family, con 150.000 pedidos, contribuye de forma decisiva a ello.
Al mismo tiempo, los aranceles de Estados Unidos nos lastran, el mercado chino se contrae y la presión competitiva en Europa aumenta de forma significativa. El éxito comercial de nuestros vehículos eléctricos supone una presión adicional sobre nuestros resultados, ya que actualmente ganamos menos con ellos que con los vehículos de combustión.
Tras nueve meses, nuestra rentabilidad operativa sobre ventas antes de extraordinarios se sitúa en el 3,8%. Es demasiado baja para seguir invirtiendo con fuerza en nuestro futuro.
Con nuestro Future Plan hemos definido las medidas clave para mejorar de forma sostenible nuestra rentabilidad: una gama de modelos más racionalizada, estructuras más sencillas, mejores costes de vehículo, menores costes generales, mayor eficiencia en nuestras plantas y un desarrollo tecnológico más rápido. En conjunto, forman un completo programa de costes de en torno a 31.000 millones de euros. Lo que importa ahora es una implementación rápida y coherente.»
Arno Antlitz, CFO y COO del Grupo Volkswagen
Cifras clave
| 233.400 millones de euros de ingresos por ventas en 9M 2026, ligeramente por debajo del nivel del año anterior (9M 2025: 238.700 millones de euros) | Debido al entorno de mercado cada vez más complicado, las ventas de vehículos, excluidas las joint ventures chinas, se situaron ligeramente por debajo del nivel del año anterior (‑1%). El crecimiento de la División de Servicios Financieros (+8%) compensó en parte el descenso del negocio de automoción (‑4%). Como resultado, los ingresos por ventas del Grupo disminuyeron ligeramente, un 2%. |
| Resultado operativo de 100 millones de euros en 9M 2026, frente a 5.400 millones de euros en el mismo periodo del año anterior | El descenso del resultado operativo se debió principalmente a extraordinarios por valor de 8.700 millones de euros, de los cuales 7.800 millones se produjeron en el tercer trimestre. También lastraron los resultados el débil entorno de mercado en China, el aumento de la presión global de precios y competencia, y el mayor peso de los vehículos eléctricos, con menor margen, en las ventas de vehículos. |
| Resultado operativo de 8.800 millones de euros antes de extraordinarios en 9M 2026; rentabilidad operativa sobre ventas antes de extraordinarios del 3,8% | Ajustada por los extraordinarios, que ascienden a 8.700 millones de euros y corresponden en particular a deterioros de valor sin impacto en caja del fondo de comercio de Porsche (6.400 millones de euros), ajustes por deterioro sin impacto en caja de activos de empresas de consolidación plena en China (en torno a 1.000 millones de euros) y gastos adicionales relacionados con la venta prevista de Volkswagen Osnabrück GmbH, la rentabilidad operativa sobre ventas fue del 3,8%. |
| Flujo de caja neto de 4.400 millones de euros en la División Automoción en 9M 2026 (9M 2025: 1.800 millones de euros), un 145% más | La evolución positiva se debió en particular a las menores inversiones y a medidas de cartera. El flujo de caja neto ajustado por efectos de M&A fue de en torno a 3.900 millones de euros (9M 2025: 3.500 millones de euros). Esto incluye pagos de 500 millones de euros para aumentar la dotación de las obligaciones por pensiones. La liquidez neta a 30 de septiembre se situó en unos sólidos 33.000 millones de euros (31 de diciembre de 2025: 34.500 millones de euros). |
| 5,9 millones de ventas de vehículos en 9M 2026, un 11% por debajo de 9M 2025 (6,6 millones de vehículos) | Las ventas de vehículos en 9M 2026 se vieron afectadas por la contracción de los mercados, en particular China, y por la creciente presión global de precios y competencia. Las ventas de vehículos, excluidas las joint ventures chinas, se situaron solo ligeramente por debajo del nivel del año anterior (‑1%). Las restricciones comerciales y los aranceles tuvieron además un impacto adicional en las ventas de vehículos. |
| La entrada de pedidos en Europa crece en torno a un 4% respecto a 9M 2025; la de BEV sube un 39% | La entrada de pedidos en Europa aumentó un 4%, hasta los 3,0 millones de vehículos, en los nueve primeros meses (9M 2025: 2,9 millones). La entrada de pedidos de vehículos eléctricos de batería (BEV) aumentó un 39%. La cartera de pedidos europea creció un 11% con respecto al cierre de 2025, hasta en torno a 1,1 millones de vehículos. Los vehículos eléctricos representaban en torno al 40% de la cartera de pedidos europea a finales de septiembre. Ya se habían recibido en torno a 150.000 pedidos de la Electric Urban Car Family. |
Perspectivas para 2026
El Grupo Volkswagen espera para 2026 unos ingresos por ventas del Grupo de en torno a 315.000 millones de euros. Se espera que la rentabilidad operativa sobre ventas del Grupo alcance hasta el 1%.
En la División Automoción, la compañía espera para 2026 una ratio de inversión de entre el 11% y el 12% y un flujo de caja neto de entre 3.000 y 6.000 millones de euros. Se espera que la liquidez neta de la División Automoción se sitúe en 2026 entre 32.000 y 34.000 millones de euros. El Grupo Volkswagen sigue persiguiendo su objetivo de mantener una política de financiación y liquidez sólida.
Se esperan incertidumbres derivadas, en particular, del entorno macroeconómico, las restricciones al comercio internacional y las tensiones geopolíticas, la creciente intensidad competitiva, la volatilidad de los mercados de materias primas, energía y divisas, así como los cambiantes requisitos derivados de las normativas relacionadas con las emisiones.
La previsión parte del supuesto de que la actual situación arancelaria en el comercio internacional se mantiene sin cambios. El posible impacto futuro de una escalada en Oriente Medio sigue sin poder evaluarse de forma fiable y, por tanto, no se refleja en las cifras previstas. La previsión se basa en la estructura actual del Grupo Volkswagen; no se incluyen los posibles efectos derivados de la implementación del Group Target Picture 2030 ni de la venta de una participación mayoritaria en Everllence.
Más información sobre los grupos de marcas
Cifras clave del Grupo Volkswagen
Cifras clave por grupo de marcas y divisiones del 1 de enero al 30 de septiembre de 2026
El Grupo Volkswagen espera para 2026 unos ingresos por ventas del Grupo de en torno a 315.000 millones de euros. Se espera que la rentabilidad operativa sobre ventas del Grupo alcance hasta el 1%.
«Los resultados de los nueve primeros meses dejan una cosa clara: no podemos permitirnos perder tiempo y debemos actuar con rapidez y decisión.
Estamos lanzando al mercado vehículos apasionantes con tecnología de vanguardia. Lideramos la movilidad eléctrica en Europa. Los vehículos eléctricos representan el 40% de nuestra cartera de pedidos. Nuestra Electric Urban Car Family, con 150.000 pedidos, contribuye de forma decisiva a ello.
Al mismo tiempo, los aranceles de Estados Unidos nos lastran, el mercado chino se contrae y la presión competitiva en Europa aumenta de forma significativa. El éxito comercial de nuestros vehículos eléctricos supone una presión adicional sobre nuestros resultados, ya que actualmente ganamos menos con ellos que con los vehículos de combustión.
Tras nueve meses, nuestra rentabilidad operativa sobre ventas antes de extraordinarios se sitúa en el 3,8%. Es demasiado baja para seguir invirtiendo con fuerza en nuestro futuro.
Con nuestro Future Plan hemos definido las medidas clave para mejorar de forma sostenible nuestra rentabilidad: una gama de modelos más racionalizada, estructuras más sencillas, mejores costes de vehículo, menores costes generales, mayor eficiencia en nuestras plantas y un desarrollo tecnológico más rápido. En conjunto, forman un completo programa de costes de en torno a 31.000 millones de euros. Lo que importa ahora es una implementación rápida y coherente.»
Arno Antlitz, CFO y COO del Grupo Volkswagen
Cifras clave
| 233.400 millones de euros de ingresos por ventas en 9M 2026, ligeramente por debajo del nivel del año anterior (9M 2025: 238.700 millones de euros) | Debido al entorno de mercado cada vez más complicado, las ventas de vehículos, excluidas las joint ventures chinas, se situaron ligeramente por debajo del nivel del año anterior (‑1%). El crecimiento de la División de Servicios Financieros (+8%) compensó en parte el descenso del negocio de automoción (‑4%). Como resultado, los ingresos por ventas del Grupo disminuyeron ligeramente, un 2%. |
| Resultado operativo de 100 millones de euros en 9M 2026, frente a 5.400 millones de euros en el mismo periodo del año anterior | El descenso del resultado operativo se debió principalmente a extraordinarios por valor de 8.700 millones de euros, de los cuales 7.800 millones se produjeron en el tercer trimestre. También lastraron los resultados el débil entorno de mercado en China, el aumento de la presión global de precios y competencia, y el mayor peso de los vehículos eléctricos, con menor margen, en las ventas de vehículos. |
| Resultado operativo de 8.800 millones de euros antes de extraordinarios en 9M 2026; rentabilidad operativa sobre ventas antes de extraordinarios del 3,8% | Ajustada por los extraordinarios, que ascienden a 8.700 millones de euros y corresponden en particular a deterioros de valor sin impacto en caja del fondo de comercio de Porsche (6.400 millones de euros), ajustes por deterioro sin impacto en caja de activos de empresas de consolidación plena en China (en torno a 1.000 millones de euros) y gastos adicionales relacionados con la venta prevista de Volkswagen Osnabrück GmbH, la rentabilidad operativa sobre ventas fue del 3,8%. |
| Flujo de caja neto de 4.400 millones de euros en la División Automoción en 9M 2026 (9M 2025: 1.800 millones de euros), un 145% más | La evolución positiva se debió en particular a las menores inversiones y a medidas de cartera. El flujo de caja neto ajustado por efectos de M&A fue de en torno a 3.900 millones de euros (9M 2025: 3.500 millones de euros). Esto incluye pagos de 500 millones de euros para aumentar la dotación de las obligaciones por pensiones. La liquidez neta a 30 de septiembre se situó en unos sólidos 33.000 millones de euros (31 de diciembre de 2025: 34.500 millones de euros). |
| 5,9 millones de ventas de vehículos en 9M 2026, un 11% por debajo de 9M 2025 (6,6 millones de vehículos) | Las ventas de vehículos en 9M 2026 se vieron afectadas por la contracción de los mercados, en particular China, y por la creciente presión global de precios y competencia. Las ventas de vehículos, excluidas las joint ventures chinas, se situaron solo ligeramente por debajo del nivel del año anterior (‑1%). Las restricciones comerciales y los aranceles tuvieron además un impacto adicional en las ventas de vehículos. |
| La entrada de pedidos en Europa crece en torno a un 4% respecto a 9M 2025; la de BEV sube un 39% | La entrada de pedidos en Europa aumentó un 4%, hasta los 3,0 millones de vehículos, en los nueve primeros meses (9M 2025: 2,9 millones). La entrada de pedidos de vehículos eléctricos de batería (BEV) aumentó un 39%. La cartera de pedidos europea creció un 11% con respecto al cierre de 2025, hasta en torno a 1,1 millones de vehículos. Los vehículos eléctricos representaban en torno al 40% de la cartera de pedidos europea a finales de septiembre. Ya se habían recibido en torno a 150.000 pedidos de la Electric Urban Car Family. |
Perspectivas para 2026
El Grupo Volkswagen espera para 2026 unos ingresos por ventas del Grupo de en torno a 315.000 millones de euros. Se espera que la rentabilidad operativa sobre ventas del Grupo alcance hasta el 1%.
En la División Automoción, la compañía espera para 2026 una ratio de inversión de entre el 11% y el 12% y un flujo de caja neto de entre 3.000 y 6.000 millones de euros. Se espera que la liquidez neta de la División Automoción se sitúe en 2026 entre 32.000 y 34.000 millones de euros. El Grupo Volkswagen sigue persiguiendo su objetivo de mantener una política de financiación y liquidez sólida.
Se esperan incertidumbres derivadas, en particular, del entorno macroeconómico, las restricciones al comercio internacional y las tensiones geopolíticas, la creciente intensidad competitiva, la volatilidad de los mercados de materias primas, energía y divisas, así como los cambiantes requisitos derivados de las normativas relacionadas con las emisiones.
La previsión parte del supuesto de que la actual situación arancelaria en el comercio internacional se mantiene sin cambios. El posible impacto futuro de una escalada en Oriente Medio sigue sin poder evaluarse de forma fiable y, por tanto, no se refleja en las cifras previstas. La previsión se basa en la estructura actual del Grupo Volkswagen; no se incluyen los posibles efectos derivados de la implementación del Group Target Picture 2030 ni de la venta de una participación mayoritaria en Everllence.
Más información sobre los grupos de marcas
Cifras clave del Grupo Volkswagen
Cifras clave por grupo de marcas y divisiones del 1 de enero al 30 de septiembre de 2026
En la División Automoción, la compañía espera para 2026 una ratio de inversión de entre el 11% y el 12% y un flujo de caja neto de entre 3.000 y 6.000 millones de euros. Se espera que la liquidez neta de la División Automoción se sitúe en 2026 entre 32.000 y 34.000 millones de euros. El Grupo Volkswagen sigue persiguiendo su objetivo de mantener una política de financiación y liquidez sólida.
«Los resultados de los nueve primeros meses dejan una cosa clara: no podemos permitirnos perder tiempo y debemos actuar con rapidez y decisión.
Estamos lanzando al mercado vehículos apasionantes con tecnología de vanguardia. Lideramos la movilidad eléctrica en Europa. Los vehículos eléctricos representan el 40% de nuestra cartera de pedidos. Nuestra Electric Urban Car Family, con 150.000 pedidos, contribuye de forma decisiva a ello.
Al mismo tiempo, los aranceles de Estados Unidos nos lastran, el mercado chino se contrae y la presión competitiva en Europa aumenta de forma significativa. El éxito comercial de nuestros vehículos eléctricos supone una presión adicional sobre nuestros resultados, ya que actualmente ganamos menos con ellos que con los vehículos de combustión.
Tras nueve meses, nuestra rentabilidad operativa sobre ventas antes de extraordinarios se sitúa en el 3,8%. Es demasiado baja para seguir invirtiendo con fuerza en nuestro futuro.
Con nuestro Future Plan hemos definido las medidas clave para mejorar de forma sostenible nuestra rentabilidad: una gama de modelos más racionalizada, estructuras más sencillas, mejores costes de vehículo, menores costes generales, mayor eficiencia en nuestras plantas y un desarrollo tecnológico más rápido. En conjunto, forman un completo programa de costes de en torno a 31.000 millones de euros. Lo que importa ahora es una implementación rápida y coherente.»
Arno Antlitz, CFO y COO del Grupo Volkswagen
Cifras clave
| 233.400 millones de euros de ingresos por ventas en 9M 2026, ligeramente por debajo del nivel del año anterior (9M 2025: 238.700 millones de euros) | Debido al entorno de mercado cada vez más complicado, las ventas de vehículos, excluidas las joint ventures chinas, se situaron ligeramente por debajo del nivel del año anterior (‑1%). El crecimiento de la División de Servicios Financieros (+8%) compensó en parte el descenso del negocio de automoción (‑4%). Como resultado, los ingresos por ventas del Grupo disminuyeron ligeramente, un 2%. |
| Resultado operativo de 100 millones de euros en 9M 2026, frente a 5.400 millones de euros en el mismo periodo del año anterior | El descenso del resultado operativo se debió principalmente a extraordinarios por valor de 8.700 millones de euros, de los cuales 7.800 millones se produjeron en el tercer trimestre. También lastraron los resultados el débil entorno de mercado en China, el aumento de la presión global de precios y competencia, y el mayor peso de los vehículos eléctricos, con menor margen, en las ventas de vehículos. |
| Resultado operativo de 8.800 millones de euros antes de extraordinarios en 9M 2026; rentabilidad operativa sobre ventas antes de extraordinarios del 3,8% | Ajustada por los extraordinarios, que ascienden a 8.700 millones de euros y corresponden en particular a deterioros de valor sin impacto en caja del fondo de comercio de Porsche (6.400 millones de euros), ajustes por deterioro sin impacto en caja de activos de empresas de consolidación plena en China (en torno a 1.000 millones de euros) y gastos adicionales relacionados con la venta prevista de Volkswagen Osnabrück GmbH, la rentabilidad operativa sobre ventas fue del 3,8%. |
| Flujo de caja neto de 4.400 millones de euros en la División Automoción en 9M 2026 (9M 2025: 1.800 millones de euros), un 145% más | La evolución positiva se debió en particular a las menores inversiones y a medidas de cartera. El flujo de caja neto ajustado por efectos de M&A fue de en torno a 3.900 millones de euros (9M 2025: 3.500 millones de euros). Esto incluye pagos de 500 millones de euros para aumentar la dotación de las obligaciones por pensiones. La liquidez neta a 30 de septiembre se situó en unos sólidos 33.000 millones de euros (31 de diciembre de 2025: 34.500 millones de euros). |
| 5,9 millones de ventas de vehículos en 9M 2026, un 11% por debajo de 9M 2025 (6,6 millones de vehículos) | Las ventas de vehículos en 9M 2026 se vieron afectadas por la contracción de los mercados, en particular China, y por la creciente presión global de precios y competencia. Las ventas de vehículos, excluidas las joint ventures chinas, se situaron solo ligeramente por debajo del nivel del año anterior (‑1%). Las restricciones comerciales y los aranceles tuvieron además un impacto adicional en las ventas de vehículos. |
| La entrada de pedidos en Europa crece en torno a un 4% respecto a 9M 2025; la de BEV sube un 39% | La entrada de pedidos en Europa aumentó un 4%, hasta los 3,0 millones de vehículos, en los nueve primeros meses (9M 2025: 2,9 millones). La entrada de pedidos de vehículos eléctricos de batería (BEV) aumentó un 39%. La cartera de pedidos europea creció un 11% con respecto al cierre de 2025, hasta en torno a 1,1 millones de vehículos. Los vehículos eléctricos representaban en torno al 40% de la cartera de pedidos europea a finales de septiembre. Ya se habían recibido en torno a 150.000 pedidos de la Electric Urban Car Family. |
Perspectivas para 2026
El Grupo Volkswagen espera para 2026 unos ingresos por ventas del Grupo de en torno a 315.000 millones de euros. Se espera que la rentabilidad operativa sobre ventas del Grupo alcance hasta el 1%.
En la División Automoción, la compañía espera para 2026 una ratio de inversión de entre el 11% y el 12% y un flujo de caja neto de entre 3.000 y 6.000 millones de euros. Se espera que la liquidez neta de la División Automoción se sitúe en 2026 entre 32.000 y 34.000 millones de euros. El Grupo Volkswagen sigue persiguiendo su objetivo de mantener una política de financiación y liquidez sólida.
Se esperan incertidumbres derivadas, en particular, del entorno macroeconómico, las restricciones al comercio internacional y las tensiones geopolíticas, la creciente intensidad competitiva, la volatilidad de los mercados de materias primas, energía y divisas, así como los cambiantes requisitos derivados de las normativas relacionadas con las emisiones.
La previsión parte del supuesto de que la actual situación arancelaria en el comercio internacional se mantiene sin cambios. El posible impacto futuro de una escalada en Oriente Medio sigue sin poder evaluarse de forma fiable y, por tanto, no se refleja en las cifras previstas. La previsión se basa en la estructura actual del Grupo Volkswagen; no se incluyen los posibles efectos derivados de la implementación del Group Target Picture 2030 ni de la venta de una participación mayoritaria en Everllence.
Más información sobre los grupos de marcas
Cifras clave del Grupo Volkswagen
Cifras clave por grupo de marcas y divisiones del 1 de enero al 30 de septiembre de 2026
Se esperan incertidumbres derivadas, en particular, del entorno macroeconómico, las restricciones al comercio internacional y las tensiones geopolíticas, la creciente intensidad competitiva, la volatilidad de los mercados de materias primas, energía y divisas, así como los cambiantes requisitos derivados de las normativas relacionadas con las emisiones.
«Los resultados de los nueve primeros meses dejan una cosa clara: no podemos permitirnos perder tiempo y debemos actuar con rapidez y decisión.
Estamos lanzando al mercado vehículos apasionantes con tecnología de vanguardia. Lideramos la movilidad eléctrica en Europa. Los vehículos eléctricos representan el 40% de nuestra cartera de pedidos. Nuestra Electric Urban Car Family, con 150.000 pedidos, contribuye de forma decisiva a ello.
Al mismo tiempo, los aranceles de Estados Unidos nos lastran, el mercado chino se contrae y la presión competitiva en Europa aumenta de forma significativa. El éxito comercial de nuestros vehículos eléctricos supone una presión adicional sobre nuestros resultados, ya que actualmente ganamos menos con ellos que con los vehículos de combustión.
Tras nueve meses, nuestra rentabilidad operativa sobre ventas antes de extraordinarios se sitúa en el 3,8%. Es demasiado baja para seguir invirtiendo con fuerza en nuestro futuro.
Con nuestro Future Plan hemos definido las medidas clave para mejorar de forma sostenible nuestra rentabilidad: una gama de modelos más racionalizada, estructuras más sencillas, mejores costes de vehículo, menores costes generales, mayor eficiencia en nuestras plantas y un desarrollo tecnológico más rápido. En conjunto, forman un completo programa de costes de en torno a 31.000 millones de euros. Lo que importa ahora es una implementación rápida y coherente.»
Arno Antlitz, CFO y COO del Grupo Volkswagen
Cifras clave
| 233.400 millones de euros de ingresos por ventas en 9M 2026, ligeramente por debajo del nivel del año anterior (9M 2025: 238.700 millones de euros) | Debido al entorno de mercado cada vez más complicado, las ventas de vehículos, excluidas las joint ventures chinas, se situaron ligeramente por debajo del nivel del año anterior (‑1%). El crecimiento de la División de Servicios Financieros (+8%) compensó en parte el descenso del negocio de automoción (‑4%). Como resultado, los ingresos por ventas del Grupo disminuyeron ligeramente, un 2%. |
| Resultado operativo de 100 millones de euros en 9M 2026, frente a 5.400 millones de euros en el mismo periodo del año anterior | El descenso del resultado operativo se debió principalmente a extraordinarios por valor de 8.700 millones de euros, de los cuales 7.800 millones se produjeron en el tercer trimestre. También lastraron los resultados el débil entorno de mercado en China, el aumento de la presión global de precios y competencia, y el mayor peso de los vehículos eléctricos, con menor margen, en las ventas de vehículos. |
| Resultado operativo de 8.800 millones de euros antes de extraordinarios en 9M 2026; rentabilidad operativa sobre ventas antes de extraordinarios del 3,8% | Ajustada por los extraordinarios, que ascienden a 8.700 millones de euros y corresponden en particular a deterioros de valor sin impacto en caja del fondo de comercio de Porsche (6.400 millones de euros), ajustes por deterioro sin impacto en caja de activos de empresas de consolidación plena en China (en torno a 1.000 millones de euros) y gastos adicionales relacionados con la venta prevista de Volkswagen Osnabrück GmbH, la rentabilidad operativa sobre ventas fue del 3,8%. |
| Flujo de caja neto de 4.400 millones de euros en la División Automoción en 9M 2026 (9M 2025: 1.800 millones de euros), un 145% más | La evolución positiva se debió en particular a las menores inversiones y a medidas de cartera. El flujo de caja neto ajustado por efectos de M&A fue de en torno a 3.900 millones de euros (9M 2025: 3.500 millones de euros). Esto incluye pagos de 500 millones de euros para aumentar la dotación de las obligaciones por pensiones. La liquidez neta a 30 de septiembre se situó en unos sólidos 33.000 millones de euros (31 de diciembre de 2025: 34.500 millones de euros). |
| 5,9 millones de ventas de vehículos en 9M 2026, un 11% por debajo de 9M 2025 (6,6 millones de vehículos) | Las ventas de vehículos en 9M 2026 se vieron afectadas por la contracción de los mercados, en particular China, y por la creciente presión global de precios y competencia. Las ventas de vehículos, excluidas las joint ventures chinas, se situaron solo ligeramente por debajo del nivel del año anterior (‑1%). Las restricciones comerciales y los aranceles tuvieron además un impacto adicional en las ventas de vehículos. |
| La entrada de pedidos en Europa crece en torno a un 4% respecto a 9M 2025; la de BEV sube un 39% | La entrada de pedidos en Europa aumentó un 4%, hasta los 3,0 millones de vehículos, en los nueve primeros meses (9M 2025: 2,9 millones). La entrada de pedidos de vehículos eléctricos de batería (BEV) aumentó un 39%. La cartera de pedidos europea creció un 11% con respecto al cierre de 2025, hasta en torno a 1,1 millones de vehículos. Los vehículos eléctricos representaban en torno al 40% de la cartera de pedidos europea a finales de septiembre. Ya se habían recibido en torno a 150.000 pedidos de la Electric Urban Car Family. |
Perspectivas para 2026
El Grupo Volkswagen espera para 2026 unos ingresos por ventas del Grupo de en torno a 315.000 millones de euros. Se espera que la rentabilidad operativa sobre ventas del Grupo alcance hasta el 1%.
En la División Automoción, la compañía espera para 2026 una ratio de inversión de entre el 11% y el 12% y un flujo de caja neto de entre 3.000 y 6.000 millones de euros. Se espera que la liquidez neta de la División Automoción se sitúe en 2026 entre 32.000 y 34.000 millones de euros. El Grupo Volkswagen sigue persiguiendo su objetivo de mantener una política de financiación y liquidez sólida.
Se esperan incertidumbres derivadas, en particular, del entorno macroeconómico, las restricciones al comercio internacional y las tensiones geopolíticas, la creciente intensidad competitiva, la volatilidad de los mercados de materias primas, energía y divisas, así como los cambiantes requisitos derivados de las normativas relacionadas con las emisiones.
La previsión parte del supuesto de que la actual situación arancelaria en el comercio internacional se mantiene sin cambios. El posible impacto futuro de una escalada en Oriente Medio sigue sin poder evaluarse de forma fiable y, por tanto, no se refleja en las cifras previstas. La previsión se basa en la estructura actual del Grupo Volkswagen; no se incluyen los posibles efectos derivados de la implementación del Group Target Picture 2030 ni de la venta de una participación mayoritaria en Everllence.
Más información sobre los grupos de marcas
Cifras clave del Grupo Volkswagen
Cifras clave por grupo de marcas y divisiones del 1 de enero al 30 de septiembre de 2026
La previsión parte del supuesto de que la actual situación arancelaria en el comercio internacional se mantiene sin cambios. El posible impacto futuro de una escalada en Oriente Medio sigue sin poder evaluarse de forma fiable y, por tanto, no se refleja en las cifras previstas. La previsión se basa en la estructura actual del Grupo Volkswagen; no se incluyen los posibles efectos derivados de la implementación del Group Target Picture 2030 ni de la venta de una participación mayoritaria en Everllence.
«Los resultados de los nueve primeros meses dejan una cosa clara: no podemos permitirnos perder tiempo y debemos actuar con rapidez y decisión.
Estamos lanzando al mercado vehículos apasionantes con tecnología de vanguardia. Lideramos la movilidad eléctrica en Europa. Los vehículos eléctricos representan el 40% de nuestra cartera de pedidos. Nuestra Electric Urban Car Family, con 150.000 pedidos, contribuye de forma decisiva a ello.
Al mismo tiempo, los aranceles de Estados Unidos nos lastran, el mercado chino se contrae y la presión competitiva en Europa aumenta de forma significativa. El éxito comercial de nuestros vehículos eléctricos supone una presión adicional sobre nuestros resultados, ya que actualmente ganamos menos con ellos que con los vehículos de combustión.
Tras nueve meses, nuestra rentabilidad operativa sobre ventas antes de extraordinarios se sitúa en el 3,8%. Es demasiado baja para seguir invirtiendo con fuerza en nuestro futuro.
Con nuestro Future Plan hemos definido las medidas clave para mejorar de forma sostenible nuestra rentabilidad: una gama de modelos más racionalizada, estructuras más sencillas, mejores costes de vehículo, menores costes generales, mayor eficiencia en nuestras plantas y un desarrollo tecnológico más rápido. En conjunto, forman un completo programa de costes de en torno a 31.000 millones de euros. Lo que importa ahora es una implementación rápida y coherente.»
Arno Antlitz, CFO y COO del Grupo Volkswagen
Cifras clave
| 233.400 millones de euros de ingresos por ventas en 9M 2026, ligeramente por debajo del nivel del año anterior (9M 2025: 238.700 millones de euros) | Debido al entorno de mercado cada vez más complicado, las ventas de vehículos, excluidas las joint ventures chinas, se situaron ligeramente por debajo del nivel del año anterior (‑1%). El crecimiento de la División de Servicios Financieros (+8%) compensó en parte el descenso del negocio de automoción (‑4%). Como resultado, los ingresos por ventas del Grupo disminuyeron ligeramente, un 2%. |
| Resultado operativo de 100 millones de euros en 9M 2026, frente a 5.400 millones de euros en el mismo periodo del año anterior | El descenso del resultado operativo se debió principalmente a extraordinarios por valor de 8.700 millones de euros, de los cuales 7.800 millones se produjeron en el tercer trimestre. También lastraron los resultados el débil entorno de mercado en China, el aumento de la presión global de precios y competencia, y el mayor peso de los vehículos eléctricos, con menor margen, en las ventas de vehículos. |
| Resultado operativo de 8.800 millones de euros antes de extraordinarios en 9M 2026; rentabilidad operativa sobre ventas antes de extraordinarios del 3,8% | Ajustada por los extraordinarios, que ascienden a 8.700 millones de euros y corresponden en particular a deterioros de valor sin impacto en caja del fondo de comercio de Porsche (6.400 millones de euros), ajustes por deterioro sin impacto en caja de activos de empresas de consolidación plena en China (en torno a 1.000 millones de euros) y gastos adicionales relacionados con la venta prevista de Volkswagen Osnabrück GmbH, la rentabilidad operativa sobre ventas fue del 3,8%. |
| Flujo de caja neto de 4.400 millones de euros en la División Automoción en 9M 2026 (9M 2025: 1.800 millones de euros), un 145% más | La evolución positiva se debió en particular a las menores inversiones y a medidas de cartera. El flujo de caja neto ajustado por efectos de M&A fue de en torno a 3.900 millones de euros (9M 2025: 3.500 millones de euros). Esto incluye pagos de 500 millones de euros para aumentar la dotación de las obligaciones por pensiones. La liquidez neta a 30 de septiembre se situó en unos sólidos 33.000 millones de euros (31 de diciembre de 2025: 34.500 millones de euros). |
| 5,9 millones de ventas de vehículos en 9M 2026, un 11% por debajo de 9M 2025 (6,6 millones de vehículos) | Las ventas de vehículos en 9M 2026 se vieron afectadas por la contracción de los mercados, en particular China, y por la creciente presión global de precios y competencia. Las ventas de vehículos, excluidas las joint ventures chinas, se situaron solo ligeramente por debajo del nivel del año anterior (‑1%). Las restricciones comerciales y los aranceles tuvieron además un impacto adicional en las ventas de vehículos. |
| La entrada de pedidos en Europa crece en torno a un 4% respecto a 9M 2025; la de BEV sube un 39% | La entrada de pedidos en Europa aumentó un 4%, hasta los 3,0 millones de vehículos, en los nueve primeros meses (9M 2025: 2,9 millones). La entrada de pedidos de vehículos eléctricos de batería (BEV) aumentó un 39%. La cartera de pedidos europea creció un 11% con respecto al cierre de 2025, hasta en torno a 1,1 millones de vehículos. Los vehículos eléctricos representaban en torno al 40% de la cartera de pedidos europea a finales de septiembre. Ya se habían recibido en torno a 150.000 pedidos de la Electric Urban Car Family. |
Perspectivas para 2026
El Grupo Volkswagen espera para 2026 unos ingresos por ventas del Grupo de en torno a 315.000 millones de euros. Se espera que la rentabilidad operativa sobre ventas del Grupo alcance hasta el 1%.
En la División Automoción, la compañía espera para 2026 una ratio de inversión de entre el 11% y el 12% y un flujo de caja neto de entre 3.000 y 6.000 millones de euros. Se espera que la liquidez neta de la División Automoción se sitúe en 2026 entre 32.000 y 34.000 millones de euros. El Grupo Volkswagen sigue persiguiendo su objetivo de mantener una política de financiación y liquidez sólida.
Se esperan incertidumbres derivadas, en particular, del entorno macroeconómico, las restricciones al comercio internacional y las tensiones geopolíticas, la creciente intensidad competitiva, la volatilidad de los mercados de materias primas, energía y divisas, así como los cambiantes requisitos derivados de las normativas relacionadas con las emisiones.
La previsión parte del supuesto de que la actual situación arancelaria en el comercio internacional se mantiene sin cambios. El posible impacto futuro de una escalada en Oriente Medio sigue sin poder evaluarse de forma fiable y, por tanto, no se refleja en las cifras previstas. La previsión se basa en la estructura actual del Grupo Volkswagen; no se incluyen los posibles efectos derivados de la implementación del Group Target Picture 2030 ni de la venta de una participación mayoritaria en Everllence.
Más información sobre los grupos de marcas
Cifras clave del Grupo Volkswagen
Cifras clave por grupo de marcas y divisiones del 1 de enero al 30 de septiembre de 2026
Más información sobre los grupos de marcas
«Los resultados de los nueve primeros meses dejan una cosa clara: no podemos permitirnos perder tiempo y debemos actuar con rapidez y decisión.
Estamos lanzando al mercado vehículos apasionantes con tecnología de vanguardia. Lideramos la movilidad eléctrica en Europa. Los vehículos eléctricos representan el 40% de nuestra cartera de pedidos. Nuestra Electric Urban Car Family, con 150.000 pedidos, contribuye de forma decisiva a ello.
Al mismo tiempo, los aranceles de Estados Unidos nos lastran, el mercado chino se contrae y la presión competitiva en Europa aumenta de forma significativa. El éxito comercial de nuestros vehículos eléctricos supone una presión adicional sobre nuestros resultados, ya que actualmente ganamos menos con ellos que con los vehículos de combustión.
Tras nueve meses, nuestra rentabilidad operativa sobre ventas antes de extraordinarios se sitúa en el 3,8%. Es demasiado baja para seguir invirtiendo con fuerza en nuestro futuro.
Con nuestro Future Plan hemos definido las medidas clave para mejorar de forma sostenible nuestra rentabilidad: una gama de modelos más racionalizada, estructuras más sencillas, mejores costes de vehículo, menores costes generales, mayor eficiencia en nuestras plantas y un desarrollo tecnológico más rápido. En conjunto, forman un completo programa de costes de en torno a 31.000 millones de euros. Lo que importa ahora es una implementación rápida y coherente.»
Arno Antlitz, CFO y COO del Grupo Volkswagen
Cifras clave
| 233.400 millones de euros de ingresos por ventas en 9M 2026, ligeramente por debajo del nivel del año anterior (9M 2025: 238.700 millones de euros) | Debido al entorno de mercado cada vez más complicado, las ventas de vehículos, excluidas las joint ventures chinas, se situaron ligeramente por debajo del nivel del año anterior (‑1%). El crecimiento de la División de Servicios Financieros (+8%) compensó en parte el descenso del negocio de automoción (‑4%). Como resultado, los ingresos por ventas del Grupo disminuyeron ligeramente, un 2%. |
| Resultado operativo de 100 millones de euros en 9M 2026, frente a 5.400 millones de euros en el mismo periodo del año anterior | El descenso del resultado operativo se debió principalmente a extraordinarios por valor de 8.700 millones de euros, de los cuales 7.800 millones se produjeron en el tercer trimestre. También lastraron los resultados el débil entorno de mercado en China, el aumento de la presión global de precios y competencia, y el mayor peso de los vehículos eléctricos, con menor margen, en las ventas de vehículos. |
| Resultado operativo de 8.800 millones de euros antes de extraordinarios en 9M 2026; rentabilidad operativa sobre ventas antes de extraordinarios del 3,8% | Ajustada por los extraordinarios, que ascienden a 8.700 millones de euros y corresponden en particular a deterioros de valor sin impacto en caja del fondo de comercio de Porsche (6.400 millones de euros), ajustes por deterioro sin impacto en caja de activos de empresas de consolidación plena en China (en torno a 1.000 millones de euros) y gastos adicionales relacionados con la venta prevista de Volkswagen Osnabrück GmbH, la rentabilidad operativa sobre ventas fue del 3,8%. |
| Flujo de caja neto de 4.400 millones de euros en la División Automoción en 9M 2026 (9M 2025: 1.800 millones de euros), un 145% más | La evolución positiva se debió en particular a las menores inversiones y a medidas de cartera. El flujo de caja neto ajustado por efectos de M&A fue de en torno a 3.900 millones de euros (9M 2025: 3.500 millones de euros). Esto incluye pagos de 500 millones de euros para aumentar la dotación de las obligaciones por pensiones. La liquidez neta a 30 de septiembre se situó en unos sólidos 33.000 millones de euros (31 de diciembre de 2025: 34.500 millones de euros). |
| 5,9 millones de ventas de vehículos en 9M 2026, un 11% por debajo de 9M 2025 (6,6 millones de vehículos) | Las ventas de vehículos en 9M 2026 se vieron afectadas por la contracción de los mercados, en particular China, y por la creciente presión global de precios y competencia. Las ventas de vehículos, excluidas las joint ventures chinas, se situaron solo ligeramente por debajo del nivel del año anterior (‑1%). Las restricciones comerciales y los aranceles tuvieron además un impacto adicional en las ventas de vehículos. |
| La entrada de pedidos en Europa crece en torno a un 4% respecto a 9M 2025; la de BEV sube un 39% | La entrada de pedidos en Europa aumentó un 4%, hasta los 3,0 millones de vehículos, en los nueve primeros meses (9M 2025: 2,9 millones). La entrada de pedidos de vehículos eléctricos de batería (BEV) aumentó un 39%. La cartera de pedidos europea creció un 11% con respecto al cierre de 2025, hasta en torno a 1,1 millones de vehículos. Los vehículos eléctricos representaban en torno al 40% de la cartera de pedidos europea a finales de septiembre. Ya se habían recibido en torno a 150.000 pedidos de la Electric Urban Car Family. |
Perspectivas para 2026
El Grupo Volkswagen espera para 2026 unos ingresos por ventas del Grupo de en torno a 315.000 millones de euros. Se espera que la rentabilidad operativa sobre ventas del Grupo alcance hasta el 1%.
En la División Automoción, la compañía espera para 2026 una ratio de inversión de entre el 11% y el 12% y un flujo de caja neto de entre 3.000 y 6.000 millones de euros. Se espera que la liquidez neta de la División Automoción se sitúe en 2026 entre 32.000 y 34.000 millones de euros. El Grupo Volkswagen sigue persiguiendo su objetivo de mantener una política de financiación y liquidez sólida.
Se esperan incertidumbres derivadas, en particular, del entorno macroeconómico, las restricciones al comercio internacional y las tensiones geopolíticas, la creciente intensidad competitiva, la volatilidad de los mercados de materias primas, energía y divisas, así como los cambiantes requisitos derivados de las normativas relacionadas con las emisiones.
La previsión parte del supuesto de que la actual situación arancelaria en el comercio internacional se mantiene sin cambios. El posible impacto futuro de una escalada en Oriente Medio sigue sin poder evaluarse de forma fiable y, por tanto, no se refleja en las cifras previstas. La previsión se basa en la estructura actual del Grupo Volkswagen; no se incluyen los posibles efectos derivados de la implementación del Group Target Picture 2030 ni de la venta de una participación mayoritaria en Everllence.
Más información sobre los grupos de marcas
Cifras clave del Grupo Volkswagen
Cifras clave por grupo de marcas y divisiones del 1 de enero al 30 de septiembre de 2026
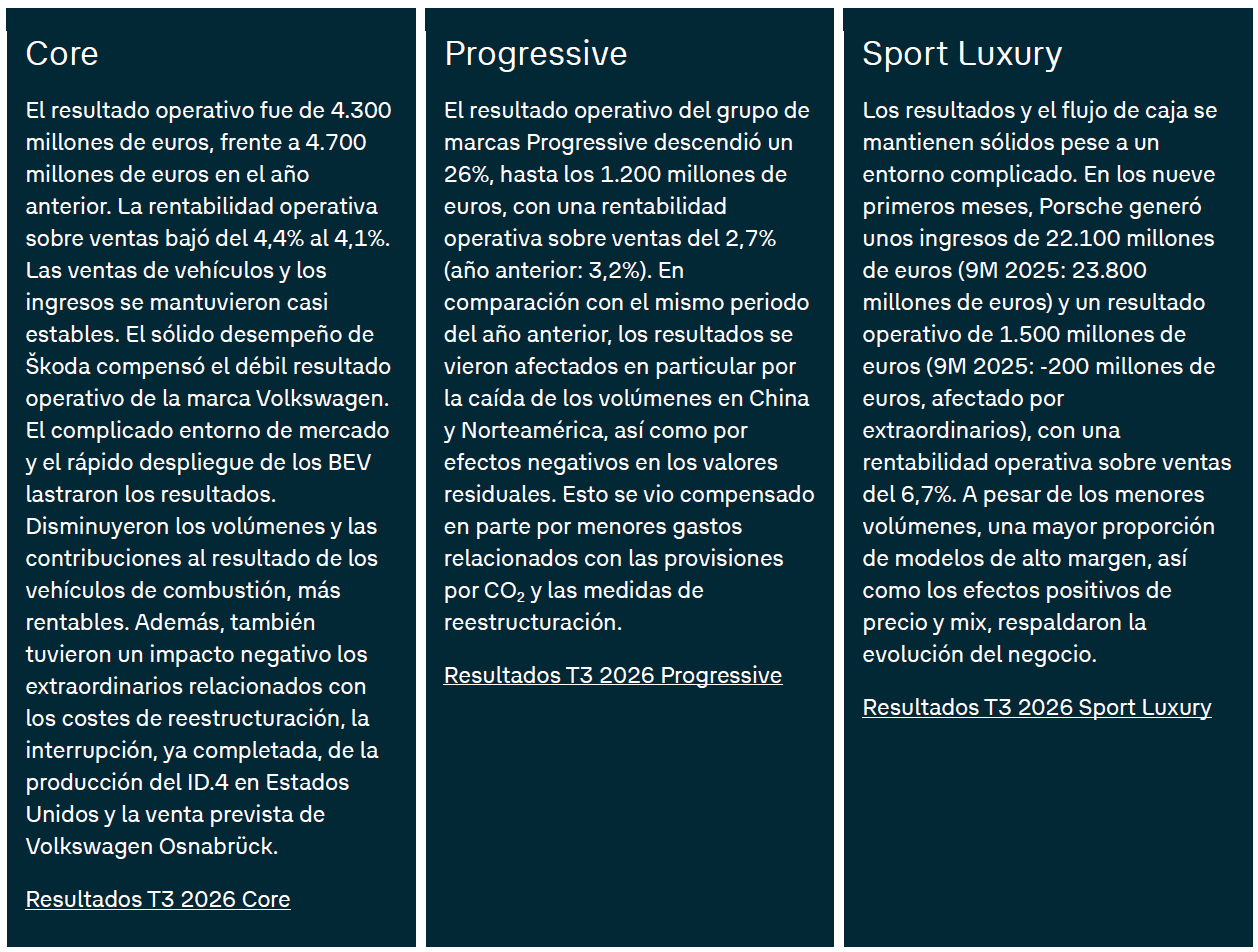
«Los resultados de los nueve primeros meses dejan una cosa clara: no podemos permitirnos perder tiempo y debemos actuar con rapidez y decisión.
Estamos lanzando al mercado vehículos apasionantes con tecnología de vanguardia. Lideramos la movilidad eléctrica en Europa. Los vehículos eléctricos representan el 40% de nuestra cartera de pedidos. Nuestra Electric Urban Car Family, con 150.000 pedidos, contribuye de forma decisiva a ello.
Al mismo tiempo, los aranceles de Estados Unidos nos lastran, el mercado chino se contrae y la presión competitiva en Europa aumenta de forma significativa. El éxito comercial de nuestros vehículos eléctricos supone una presión adicional sobre nuestros resultados, ya que actualmente ganamos menos con ellos que con los vehículos de combustión.
Tras nueve meses, nuestra rentabilidad operativa sobre ventas antes de extraordinarios se sitúa en el 3,8%. Es demasiado baja para seguir invirtiendo con fuerza en nuestro futuro.
Con nuestro Future Plan hemos definido las medidas clave para mejorar de forma sostenible nuestra rentabilidad: una gama de modelos más racionalizada, estructuras más sencillas, mejores costes de vehículo, menores costes generales, mayor eficiencia en nuestras plantas y un desarrollo tecnológico más rápido. En conjunto, forman un completo programa de costes de en torno a 31.000 millones de euros. Lo que importa ahora es una implementación rápida y coherente.»
Arno Antlitz, CFO y COO del Grupo Volkswagen
Cifras clave
| 233.400 millones de euros de ingresos por ventas en 9M 2026, ligeramente por debajo del nivel del año anterior (9M 2025: 238.700 millones de euros) | Debido al entorno de mercado cada vez más complicado, las ventas de vehículos, excluidas las joint ventures chinas, se situaron ligeramente por debajo del nivel del año anterior (‑1%). El crecimiento de la División de Servicios Financieros (+8%) compensó en parte el descenso del negocio de automoción (‑4%). Como resultado, los ingresos por ventas del Grupo disminuyeron ligeramente, un 2%. |
| Resultado operativo de 100 millones de euros en 9M 2026, frente a 5.400 millones de euros en el mismo periodo del año anterior | El descenso del resultado operativo se debió principalmente a extraordinarios por valor de 8.700 millones de euros, de los cuales 7.800 millones se produjeron en el tercer trimestre. También lastraron los resultados el débil entorno de mercado en China, el aumento de la presión global de precios y competencia, y el mayor peso de los vehículos eléctricos, con menor margen, en las ventas de vehículos. |
| Resultado operativo de 8.800 millones de euros antes de extraordinarios en 9M 2026; rentabilidad operativa sobre ventas antes de extraordinarios del 3,8% | Ajustada por los extraordinarios, que ascienden a 8.700 millones de euros y corresponden en particular a deterioros de valor sin impacto en caja del fondo de comercio de Porsche (6.400 millones de euros), ajustes por deterioro sin impacto en caja de activos de empresas de consolidación plena en China (en torno a 1.000 millones de euros) y gastos adicionales relacionados con la venta prevista de Volkswagen Osnabrück GmbH, la rentabilidad operativa sobre ventas fue del 3,8%. |
| Flujo de caja neto de 4.400 millones de euros en la División Automoción en 9M 2026 (9M 2025: 1.800 millones de euros), un 145% más | La evolución positiva se debió en particular a las menores inversiones y a medidas de cartera. El flujo de caja neto ajustado por efectos de M&A fue de en torno a 3.900 millones de euros (9M 2025: 3.500 millones de euros). Esto incluye pagos de 500 millones de euros para aumentar la dotación de las obligaciones por pensiones. La liquidez neta a 30 de septiembre se situó en unos sólidos 33.000 millones de euros (31 de diciembre de 2025: 34.500 millones de euros). |
| 5,9 millones de ventas de vehículos en 9M 2026, un 11% por debajo de 9M 2025 (6,6 millones de vehículos) | Las ventas de vehículos en 9M 2026 se vieron afectadas por la contracción de los mercados, en particular China, y por la creciente presión global de precios y competencia. Las ventas de vehículos, excluidas las joint ventures chinas, se situaron solo ligeramente por debajo del nivel del año anterior (‑1%). Las restricciones comerciales y los aranceles tuvieron además un impacto adicional en las ventas de vehículos. |
| La entrada de pedidos en Europa crece en torno a un 4% respecto a 9M 2025; la de BEV sube un 39% | La entrada de pedidos en Europa aumentó un 4%, hasta los 3,0 millones de vehículos, en los nueve primeros meses (9M 2025: 2,9 millones). La entrada de pedidos de vehículos eléctricos de batería (BEV) aumentó un 39%. La cartera de pedidos europea creció un 11% con respecto al cierre de 2025, hasta en torno a 1,1 millones de vehículos. Los vehículos eléctricos representaban en torno al 40% de la cartera de pedidos europea a finales de septiembre. Ya se habían recibido en torno a 150.000 pedidos de la Electric Urban Car Family. |
Perspectivas para 2026
El Grupo Volkswagen espera para 2026 unos ingresos por ventas del Grupo de en torno a 315.000 millones de euros. Se espera que la rentabilidad operativa sobre ventas del Grupo alcance hasta el 1%.
En la División Automoción, la compañía espera para 2026 una ratio de inversión de entre el 11% y el 12% y un flujo de caja neto de entre 3.000 y 6.000 millones de euros. Se espera que la liquidez neta de la División Automoción se sitúe en 2026 entre 32.000 y 34.000 millones de euros. El Grupo Volkswagen sigue persiguiendo su objetivo de mantener una política de financiación y liquidez sólida.
Se esperan incertidumbres derivadas, en particular, del entorno macroeconómico, las restricciones al comercio internacional y las tensiones geopolíticas, la creciente intensidad competitiva, la volatilidad de los mercados de materias primas, energía y divisas, así como los cambiantes requisitos derivados de las normativas relacionadas con las emisiones.
La previsión parte del supuesto de que la actual situación arancelaria en el comercio internacional se mantiene sin cambios. El posible impacto futuro de una escalada en Oriente Medio sigue sin poder evaluarse de forma fiable y, por tanto, no se refleja en las cifras previstas. La previsión se basa en la estructura actual del Grupo Volkswagen; no se incluyen los posibles efectos derivados de la implementación del Group Target Picture 2030 ni de la venta de una participación mayoritaria en Everllence.
Más información sobre los grupos de marcas
Cifras clave del Grupo Volkswagen
Cifras clave por grupo de marcas y divisiones del 1 de enero al 30 de septiembre de 2026
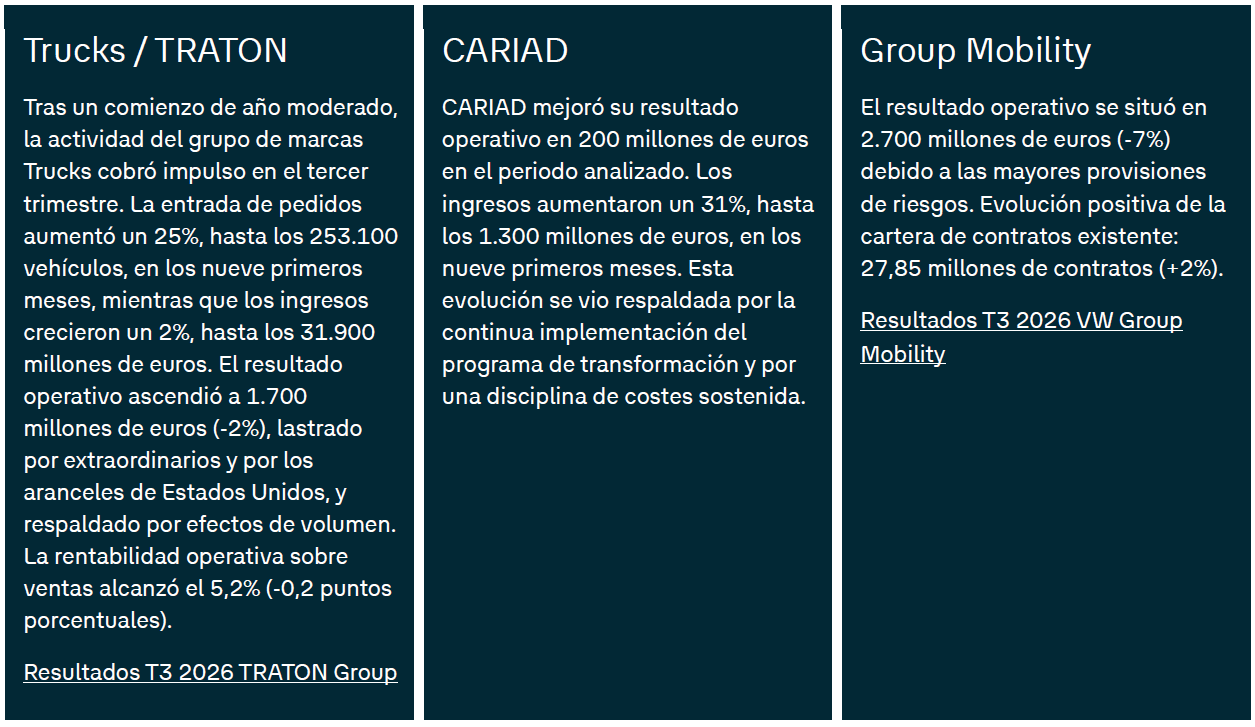
«Los resultados de los nueve primeros meses dejan una cosa clara: no podemos permitirnos perder tiempo y debemos actuar con rapidez y decisión.
Estamos lanzando al mercado vehículos apasionantes con tecnología de vanguardia. Lideramos la movilidad eléctrica en Europa. Los vehículos eléctricos representan el 40% de nuestra cartera de pedidos. Nuestra Electric Urban Car Family, con 150.000 pedidos, contribuye de forma decisiva a ello.
Al mismo tiempo, los aranceles de Estados Unidos nos lastran, el mercado chino se contrae y la presión competitiva en Europa aumenta de forma significativa. El éxito comercial de nuestros vehículos eléctricos supone una presión adicional sobre nuestros resultados, ya que actualmente ganamos menos con ellos que con los vehículos de combustión.
Tras nueve meses, nuestra rentabilidad operativa sobre ventas antes de extraordinarios se sitúa en el 3,8%. Es demasiado baja para seguir invirtiendo con fuerza en nuestro futuro.
Con nuestro Future Plan hemos definido las medidas clave para mejorar de forma sostenible nuestra rentabilidad: una gama de modelos más racionalizada, estructuras más sencillas, mejores costes de vehículo, menores costes generales, mayor eficiencia en nuestras plantas y un desarrollo tecnológico más rápido. En conjunto, forman un completo programa de costes de en torno a 31.000 millones de euros. Lo que importa ahora es una implementación rápida y coherente.»
Arno Antlitz, CFO y COO del Grupo Volkswagen
Cifras clave
| 233.400 millones de euros de ingresos por ventas en 9M 2026, ligeramente por debajo del nivel del año anterior (9M 2025: 238.700 millones de euros) | Debido al entorno de mercado cada vez más complicado, las ventas de vehículos, excluidas las joint ventures chinas, se situaron ligeramente por debajo del nivel del año anterior (‑1%). El crecimiento de la División de Servicios Financieros (+8%) compensó en parte el descenso del negocio de automoción (‑4%). Como resultado, los ingresos por ventas del Grupo disminuyeron ligeramente, un 2%. |
| Resultado operativo de 100 millones de euros en 9M 2026, frente a 5.400 millones de euros en el mismo periodo del año anterior | El descenso del resultado operativo se debió principalmente a extraordinarios por valor de 8.700 millones de euros, de los cuales 7.800 millones se produjeron en el tercer trimestre. También lastraron los resultados el débil entorno de mercado en China, el aumento de la presión global de precios y competencia, y el mayor peso de los vehículos eléctricos, con menor margen, en las ventas de vehículos. |
| Resultado operativo de 8.800 millones de euros antes de extraordinarios en 9M 2026; rentabilidad operativa sobre ventas antes de extraordinarios del 3,8% | Ajustada por los extraordinarios, que ascienden a 8.700 millones de euros y corresponden en particular a deterioros de valor sin impacto en caja del fondo de comercio de Porsche (6.400 millones de euros), ajustes por deterioro sin impacto en caja de activos de empresas de consolidación plena en China (en torno a 1.000 millones de euros) y gastos adicionales relacionados con la venta prevista de Volkswagen Osnabrück GmbH, la rentabilidad operativa sobre ventas fue del 3,8%. |
| Flujo de caja neto de 4.400 millones de euros en la División Automoción en 9M 2026 (9M 2025: 1.800 millones de euros), un 145% más | La evolución positiva se debió en particular a las menores inversiones y a medidas de cartera. El flujo de caja neto ajustado por efectos de M&A fue de en torno a 3.900 millones de euros (9M 2025: 3.500 millones de euros). Esto incluye pagos de 500 millones de euros para aumentar la dotación de las obligaciones por pensiones. La liquidez neta a 30 de septiembre se situó en unos sólidos 33.000 millones de euros (31 de diciembre de 2025: 34.500 millones de euros). |
| 5,9 millones de ventas de vehículos en 9M 2026, un 11% por debajo de 9M 2025 (6,6 millones de vehículos) | Las ventas de vehículos en 9M 2026 se vieron afectadas por la contracción de los mercados, en particular China, y por la creciente presión global de precios y competencia. Las ventas de vehículos, excluidas las joint ventures chinas, se situaron solo ligeramente por debajo del nivel del año anterior (‑1%). Las restricciones comerciales y los aranceles tuvieron además un impacto adicional en las ventas de vehículos. |
| La entrada de pedidos en Europa crece en torno a un 4% respecto a 9M 2025; la de BEV sube un 39% | La entrada de pedidos en Europa aumentó un 4%, hasta los 3,0 millones de vehículos, en los nueve primeros meses (9M 2025: 2,9 millones). La entrada de pedidos de vehículos eléctricos de batería (BEV) aumentó un 39%. La cartera de pedidos europea creció un 11% con respecto al cierre de 2025, hasta en torno a 1,1 millones de vehículos. Los vehículos eléctricos representaban en torno al 40% de la cartera de pedidos europea a finales de septiembre. Ya se habían recibido en torno a 150.000 pedidos de la Electric Urban Car Family. |
Perspectivas para 2026
El Grupo Volkswagen espera para 2026 unos ingresos por ventas del Grupo de en torno a 315.000 millones de euros. Se espera que la rentabilidad operativa sobre ventas del Grupo alcance hasta el 1%.
En la División Automoción, la compañía espera para 2026 una ratio de inversión de entre el 11% y el 12% y un flujo de caja neto de entre 3.000 y 6.000 millones de euros. Se espera que la liquidez neta de la División Automoción se sitúe en 2026 entre 32.000 y 34.000 millones de euros. El Grupo Volkswagen sigue persiguiendo su objetivo de mantener una política de financiación y liquidez sólida.
Se esperan incertidumbres derivadas, en particular, del entorno macroeconómico, las restricciones al comercio internacional y las tensiones geopolíticas, la creciente intensidad competitiva, la volatilidad de los mercados de materias primas, energía y divisas, así como los cambiantes requisitos derivados de las normativas relacionadas con las emisiones.
La previsión parte del supuesto de que la actual situación arancelaria en el comercio internacional se mantiene sin cambios. El posible impacto futuro de una escalada en Oriente Medio sigue sin poder evaluarse de forma fiable y, por tanto, no se refleja en las cifras previstas. La previsión se basa en la estructura actual del Grupo Volkswagen; no se incluyen los posibles efectos derivados de la implementación del Group Target Picture 2030 ni de la venta de una participación mayoritaria en Everllence.
Más información sobre los grupos de marcas
Cifras clave del Grupo Volkswagen
Cifras clave por grupo de marcas y divisiones del 1 de enero al 30 de septiembre de 2026
Cifras clave del Grupo Volkswagen
«Los resultados de los nueve primeros meses dejan una cosa clara: no podemos permitirnos perder tiempo y debemos actuar con rapidez y decisión.
Estamos lanzando al mercado vehículos apasionantes con tecnología de vanguardia. Lideramos la movilidad eléctrica en Europa. Los vehículos eléctricos representan el 40% de nuestra cartera de pedidos. Nuestra Electric Urban Car Family, con 150.000 pedidos, contribuye de forma decisiva a ello.
Al mismo tiempo, los aranceles de Estados Unidos nos lastran, el mercado chino se contrae y la presión competitiva en Europa aumenta de forma significativa. El éxito comercial de nuestros vehículos eléctricos supone una presión adicional sobre nuestros resultados, ya que actualmente ganamos menos con ellos que con los vehículos de combustión.
Tras nueve meses, nuestra rentabilidad operativa sobre ventas antes de extraordinarios se sitúa en el 3,8%. Es demasiado baja para seguir invirtiendo con fuerza en nuestro futuro.
Con nuestro Future Plan hemos definido las medidas clave para mejorar de forma sostenible nuestra rentabilidad: una gama de modelos más racionalizada, estructuras más sencillas, mejores costes de vehículo, menores costes generales, mayor eficiencia en nuestras plantas y un desarrollo tecnológico más rápido. En conjunto, forman un completo programa de costes de en torno a 31.000 millones de euros. Lo que importa ahora es una implementación rápida y coherente.»
Arno Antlitz, CFO y COO del Grupo Volkswagen
Cifras clave
| 233.400 millones de euros de ingresos por ventas en 9M 2026, ligeramente por debajo del nivel del año anterior (9M 2025: 238.700 millones de euros) | Debido al entorno de mercado cada vez más complicado, las ventas de vehículos, excluidas las joint ventures chinas, se situaron ligeramente por debajo del nivel del año anterior (‑1%). El crecimiento de la División de Servicios Financieros (+8%) compensó en parte el descenso del negocio de automoción (‑4%). Como resultado, los ingresos por ventas del Grupo disminuyeron ligeramente, un 2%. |
| Resultado operativo de 100 millones de euros en 9M 2026, frente a 5.400 millones de euros en el mismo periodo del año anterior | El descenso del resultado operativo se debió principalmente a extraordinarios por valor de 8.700 millones de euros, de los cuales 7.800 millones se produjeron en el tercer trimestre. También lastraron los resultados el débil entorno de mercado en China, el aumento de la presión global de precios y competencia, y el mayor peso de los vehículos eléctricos, con menor margen, en las ventas de vehículos. |
| Resultado operativo de 8.800 millones de euros antes de extraordinarios en 9M 2026; rentabilidad operativa sobre ventas antes de extraordinarios del 3,8% | Ajustada por los extraordinarios, que ascienden a 8.700 millones de euros y corresponden en particular a deterioros de valor sin impacto en caja del fondo de comercio de Porsche (6.400 millones de euros), ajustes por deterioro sin impacto en caja de activos de empresas de consolidación plena en China (en torno a 1.000 millones de euros) y gastos adicionales relacionados con la venta prevista de Volkswagen Osnabrück GmbH, la rentabilidad operativa sobre ventas fue del 3,8%. |
| Flujo de caja neto de 4.400 millones de euros en la División Automoción en 9M 2026 (9M 2025: 1.800 millones de euros), un 145% más | La evolución positiva se debió en particular a las menores inversiones y a medidas de cartera. El flujo de caja neto ajustado por efectos de M&A fue de en torno a 3.900 millones de euros (9M 2025: 3.500 millones de euros). Esto incluye pagos de 500 millones de euros para aumentar la dotación de las obligaciones por pensiones. La liquidez neta a 30 de septiembre se situó en unos sólidos 33.000 millones de euros (31 de diciembre de 2025: 34.500 millones de euros). |
| 5,9 millones de ventas de vehículos en 9M 2026, un 11% por debajo de 9M 2025 (6,6 millones de vehículos) | Las ventas de vehículos en 9M 2026 se vieron afectadas por la contracción de los mercados, en particular China, y por la creciente presión global de precios y competencia. Las ventas de vehículos, excluidas las joint ventures chinas, se situaron solo ligeramente por debajo del nivel del año anterior (‑1%). Las restricciones comerciales y los aranceles tuvieron además un impacto adicional en las ventas de vehículos. |
| La entrada de pedidos en Europa crece en torno a un 4% respecto a 9M 2025; la de BEV sube un 39% | La entrada de pedidos en Europa aumentó un 4%, hasta los 3,0 millones de vehículos, en los nueve primeros meses (9M 2025: 2,9 millones). La entrada de pedidos de vehículos eléctricos de batería (BEV) aumentó un 39%. La cartera de pedidos europea creció un 11% con respecto al cierre de 2025, hasta en torno a 1,1 millones de vehículos. Los vehículos eléctricos representaban en torno al 40% de la cartera de pedidos europea a finales de septiembre. Ya se habían recibido en torno a 150.000 pedidos de la Electric Urban Car Family. |
Perspectivas para 2026
El Grupo Volkswagen espera para 2026 unos ingresos por ventas del Grupo de en torno a 315.000 millones de euros. Se espera que la rentabilidad operativa sobre ventas del Grupo alcance hasta el 1%.
En la División Automoción, la compañía espera para 2026 una ratio de inversión de entre el 11% y el 12% y un flujo de caja neto de entre 3.000 y 6.000 millones de euros. Se espera que la liquidez neta de la División Automoción se sitúe en 2026 entre 32.000 y 34.000 millones de euros. El Grupo Volkswagen sigue persiguiendo su objetivo de mantener una política de financiación y liquidez sólida.
Se esperan incertidumbres derivadas, en particular, del entorno macroeconómico, las restricciones al comercio internacional y las tensiones geopolíticas, la creciente intensidad competitiva, la volatilidad de los mercados de materias primas, energía y divisas, así como los cambiantes requisitos derivados de las normativas relacionadas con las emisiones.
La previsión parte del supuesto de que la actual situación arancelaria en el comercio internacional se mantiene sin cambios. El posible impacto futuro de una escalada en Oriente Medio sigue sin poder evaluarse de forma fiable y, por tanto, no se refleja en las cifras previstas. La previsión se basa en la estructura actual del Grupo Volkswagen; no se incluyen los posibles efectos derivados de la implementación del Group Target Picture 2030 ni de la venta de una participación mayoritaria en Everllence.
Más información sobre los grupos de marcas
Cifras clave del Grupo Volkswagen
Cifras clave por grupo de marcas y divisiones del 1 de enero al 30 de septiembre de 2026
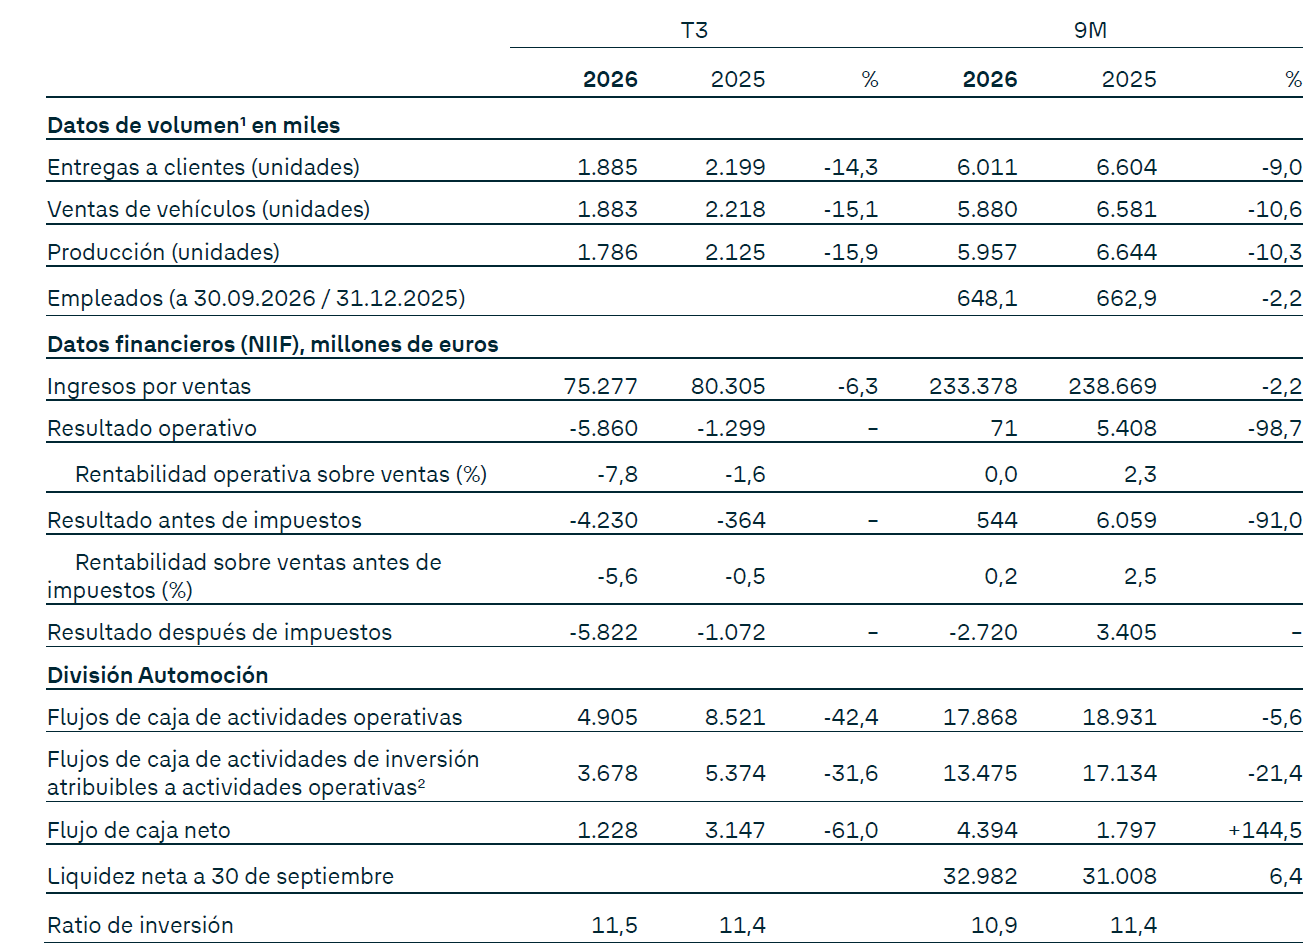
«Los resultados de los nueve primeros meses dejan una cosa clara: no podemos permitirnos perder tiempo y debemos actuar con rapidez y decisión.
Estamos lanzando al mercado vehículos apasionantes con tecnología de vanguardia. Lideramos la movilidad eléctrica en Europa. Los vehículos eléctricos representan el 40% de nuestra cartera de pedidos. Nuestra Electric Urban Car Family, con 150.000 pedidos, contribuye de forma decisiva a ello.
Al mismo tiempo, los aranceles de Estados Unidos nos lastran, el mercado chino se contrae y la presión competitiva en Europa aumenta de forma significativa. El éxito comercial de nuestros vehículos eléctricos supone una presión adicional sobre nuestros resultados, ya que actualmente ganamos menos con ellos que con los vehículos de combustión.
Tras nueve meses, nuestra rentabilidad operativa sobre ventas antes de extraordinarios se sitúa en el 3,8%. Es demasiado baja para seguir invirtiendo con fuerza en nuestro futuro.
Con nuestro Future Plan hemos definido las medidas clave para mejorar de forma sostenible nuestra rentabilidad: una gama de modelos más racionalizada, estructuras más sencillas, mejores costes de vehículo, menores costes generales, mayor eficiencia en nuestras plantas y un desarrollo tecnológico más rápido. En conjunto, forman un completo programa de costes de en torno a 31.000 millones de euros. Lo que importa ahora es una implementación rápida y coherente.»
Arno Antlitz, CFO y COO del Grupo Volkswagen
Cifras clave
| 233.400 millones de euros de ingresos por ventas en 9M 2026, ligeramente por debajo del nivel del año anterior (9M 2025: 238.700 millones de euros) | Debido al entorno de mercado cada vez más complicado, las ventas de vehículos, excluidas las joint ventures chinas, se situaron ligeramente por debajo del nivel del año anterior (‑1%). El crecimiento de la División de Servicios Financieros (+8%) compensó en parte el descenso del negocio de automoción (‑4%). Como resultado, los ingresos por ventas del Grupo disminuyeron ligeramente, un 2%. |
| Resultado operativo de 100 millones de euros en 9M 2026, frente a 5.400 millones de euros en el mismo periodo del año anterior | El descenso del resultado operativo se debió principalmente a extraordinarios por valor de 8.700 millones de euros, de los cuales 7.800 millones se produjeron en el tercer trimestre. También lastraron los resultados el débil entorno de mercado en China, el aumento de la presión global de precios y competencia, y el mayor peso de los vehículos eléctricos, con menor margen, en las ventas de vehículos. |
| Resultado operativo de 8.800 millones de euros antes de extraordinarios en 9M 2026; rentabilidad operativa sobre ventas antes de extraordinarios del 3,8% | Ajustada por los extraordinarios, que ascienden a 8.700 millones de euros y corresponden en particular a deterioros de valor sin impacto en caja del fondo de comercio de Porsche (6.400 millones de euros), ajustes por deterioro sin impacto en caja de activos de empresas de consolidación plena en China (en torno a 1.000 millones de euros) y gastos adicionales relacionados con la venta prevista de Volkswagen Osnabrück GmbH, la rentabilidad operativa sobre ventas fue del 3,8%. |
| Flujo de caja neto de 4.400 millones de euros en la División Automoción en 9M 2026 (9M 2025: 1.800 millones de euros), un 145% más | La evolución positiva se debió en particular a las menores inversiones y a medidas de cartera. El flujo de caja neto ajustado por efectos de M&A fue de en torno a 3.900 millones de euros (9M 2025: 3.500 millones de euros). Esto incluye pagos de 500 millones de euros para aumentar la dotación de las obligaciones por pensiones. La liquidez neta a 30 de septiembre se situó en unos sólidos 33.000 millones de euros (31 de diciembre de 2025: 34.500 millones de euros). |
| 5,9 millones de ventas de vehículos en 9M 2026, un 11% por debajo de 9M 2025 (6,6 millones de vehículos) | Las ventas de vehículos en 9M 2026 se vieron afectadas por la contracción de los mercados, en particular China, y por la creciente presión global de precios y competencia. Las ventas de vehículos, excluidas las joint ventures chinas, se situaron solo ligeramente por debajo del nivel del año anterior (‑1%). Las restricciones comerciales y los aranceles tuvieron además un impacto adicional en las ventas de vehículos. |
| La entrada de pedidos en Europa crece en torno a un 4% respecto a 9M 2025; la de BEV sube un 39% | La entrada de pedidos en Europa aumentó un 4%, hasta los 3,0 millones de vehículos, en los nueve primeros meses (9M 2025: 2,9 millones). La entrada de pedidos de vehículos eléctricos de batería (BEV) aumentó un 39%. La cartera de pedidos europea creció un 11% con respecto al cierre de 2025, hasta en torno a 1,1 millones de vehículos. Los vehículos eléctricos representaban en torno al 40% de la cartera de pedidos europea a finales de septiembre. Ya se habían recibido en torno a 150.000 pedidos de la Electric Urban Car Family. |
Perspectivas para 2026
El Grupo Volkswagen espera para 2026 unos ingresos por ventas del Grupo de en torno a 315.000 millones de euros. Se espera que la rentabilidad operativa sobre ventas del Grupo alcance hasta el 1%.
En la División Automoción, la compañía espera para 2026 una ratio de inversión de entre el 11% y el 12% y un flujo de caja neto de entre 3.000 y 6.000 millones de euros. Se espera que la liquidez neta de la División Automoción se sitúe en 2026 entre 32.000 y 34.000 millones de euros. El Grupo Volkswagen sigue persiguiendo su objetivo de mantener una política de financiación y liquidez sólida.
Se esperan incertidumbres derivadas, en particular, del entorno macroeconómico, las restricciones al comercio internacional y las tensiones geopolíticas, la creciente intensidad competitiva, la volatilidad de los mercados de materias primas, energía y divisas, así como los cambiantes requisitos derivados de las normativas relacionadas con las emisiones.
La previsión parte del supuesto de que la actual situación arancelaria en el comercio internacional se mantiene sin cambios. El posible impacto futuro de una escalada en Oriente Medio sigue sin poder evaluarse de forma fiable y, por tanto, no se refleja en las cifras previstas. La previsión se basa en la estructura actual del Grupo Volkswagen; no se incluyen los posibles efectos derivados de la implementación del Group Target Picture 2030 ni de la venta de una participación mayoritaria en Everllence.
Más información sobre los grupos de marcas
Cifras clave del Grupo Volkswagen
Cifras clave por grupo de marcas y divisiones del 1 de enero al 30 de septiembre de 2026
Cifras clave por grupo de marcas y divisiones del 1 de enero al 30 de septiembre de 2026
«Los resultados de los nueve primeros meses dejan una cosa clara: no podemos permitirnos perder tiempo y debemos actuar con rapidez y decisión.
Estamos lanzando al mercado vehículos apasionantes con tecnología de vanguardia. Lideramos la movilidad eléctrica en Europa. Los vehículos eléctricos representan el 40% de nuestra cartera de pedidos. Nuestra Electric Urban Car Family, con 150.000 pedidos, contribuye de forma decisiva a ello.
Al mismo tiempo, los aranceles de Estados Unidos nos lastran, el mercado chino se contrae y la presión competitiva en Europa aumenta de forma significativa. El éxito comercial de nuestros vehículos eléctricos supone una presión adicional sobre nuestros resultados, ya que actualmente ganamos menos con ellos que con los vehículos de combustión.
Tras nueve meses, nuestra rentabilidad operativa sobre ventas antes de extraordinarios se sitúa en el 3,8%. Es demasiado baja para seguir invirtiendo con fuerza en nuestro futuro.
Con nuestro Future Plan hemos definido las medidas clave para mejorar de forma sostenible nuestra rentabilidad: una gama de modelos más racionalizada, estructuras más sencillas, mejores costes de vehículo, menores costes generales, mayor eficiencia en nuestras plantas y un desarrollo tecnológico más rápido. En conjunto, forman un completo programa de costes de en torno a 31.000 millones de euros. Lo que importa ahora es una implementación rápida y coherente.»
Arno Antlitz, CFO y COO del Grupo Volkswagen
Cifras clave
| 233.400 millones de euros de ingresos por ventas en 9M 2026, ligeramente por debajo del nivel del año anterior (9M 2025: 238.700 millones de euros) | Debido al entorno de mercado cada vez más complicado, las ventas de vehículos, excluidas las joint ventures chinas, se situaron ligeramente por debajo del nivel del año anterior (‑1%). El crecimiento de la División de Servicios Financieros (+8%) compensó en parte el descenso del negocio de automoción (‑4%). Como resultado, los ingresos por ventas del Grupo disminuyeron ligeramente, un 2%. |
| Resultado operativo de 100 millones de euros en 9M 2026, frente a 5.400 millones de euros en el mismo periodo del año anterior | El descenso del resultado operativo se debió principalmente a extraordinarios por valor de 8.700 millones de euros, de los cuales 7.800 millones se produjeron en el tercer trimestre. También lastraron los resultados el débil entorno de mercado en China, el aumento de la presión global de precios y competencia, y el mayor peso de los vehículos eléctricos, con menor margen, en las ventas de vehículos. |
| Resultado operativo de 8.800 millones de euros antes de extraordinarios en 9M 2026; rentabilidad operativa sobre ventas antes de extraordinarios del 3,8% | Ajustada por los extraordinarios, que ascienden a 8.700 millones de euros y corresponden en particular a deterioros de valor sin impacto en caja del fondo de comercio de Porsche (6.400 millones de euros), ajustes por deterioro sin impacto en caja de activos de empresas de consolidación plena en China (en torno a 1.000 millones de euros) y gastos adicionales relacionados con la venta prevista de Volkswagen Osnabrück GmbH, la rentabilidad operativa sobre ventas fue del 3,8%. |
| Flujo de caja neto de 4.400 millones de euros en la División Automoción en 9M 2026 (9M 2025: 1.800 millones de euros), un 145% más | La evolución positiva se debió en particular a las menores inversiones y a medidas de cartera. El flujo de caja neto ajustado por efectos de M&A fue de en torno a 3.900 millones de euros (9M 2025: 3.500 millones de euros). Esto incluye pagos de 500 millones de euros para aumentar la dotación de las obligaciones por pensiones. La liquidez neta a 30 de septiembre se situó en unos sólidos 33.000 millones de euros (31 de diciembre de 2025: 34.500 millones de euros). |
| 5,9 millones de ventas de vehículos en 9M 2026, un 11% por debajo de 9M 2025 (6,6 millones de vehículos) | Las ventas de vehículos en 9M 2026 se vieron afectadas por la contracción de los mercados, en particular China, y por la creciente presión global de precios y competencia. Las ventas de vehículos, excluidas las joint ventures chinas, se situaron solo ligeramente por debajo del nivel del año anterior (‑1%). Las restricciones comerciales y los aranceles tuvieron además un impacto adicional en las ventas de vehículos. |
| La entrada de pedidos en Europa crece en torno a un 4% respecto a 9M 2025; la de BEV sube un 39% | La entrada de pedidos en Europa aumentó un 4%, hasta los 3,0 millones de vehículos, en los nueve primeros meses (9M 2025: 2,9 millones). La entrada de pedidos de vehículos eléctricos de batería (BEV) aumentó un 39%. La cartera de pedidos europea creció un 11% con respecto al cierre de 2025, hasta en torno a 1,1 millones de vehículos. Los vehículos eléctricos representaban en torno al 40% de la cartera de pedidos europea a finales de septiembre. Ya se habían recibido en torno a 150.000 pedidos de la Electric Urban Car Family. |
Perspectivas para 2026
El Grupo Volkswagen espera para 2026 unos ingresos por ventas del Grupo de en torno a 315.000 millones de euros. Se espera que la rentabilidad operativa sobre ventas del Grupo alcance hasta el 1%.
En la División Automoción, la compañía espera para 2026 una ratio de inversión de entre el 11% y el 12% y un flujo de caja neto de entre 3.000 y 6.000 millones de euros. Se espera que la liquidez neta de la División Automoción se sitúe en 2026 entre 32.000 y 34.000 millones de euros. El Grupo Volkswagen sigue persiguiendo su objetivo de mantener una política de financiación y liquidez sólida.
Se esperan incertidumbres derivadas, en particular, del entorno macroeconómico, las restricciones al comercio internacional y las tensiones geopolíticas, la creciente intensidad competitiva, la volatilidad de los mercados de materias primas, energía y divisas, así como los cambiantes requisitos derivados de las normativas relacionadas con las emisiones.
La previsión parte del supuesto de que la actual situación arancelaria en el comercio internacional se mantiene sin cambios. El posible impacto futuro de una escalada en Oriente Medio sigue sin poder evaluarse de forma fiable y, por tanto, no se refleja en las cifras previstas. La previsión se basa en la estructura actual del Grupo Volkswagen; no se incluyen los posibles efectos derivados de la implementación del Group Target Picture 2030 ni de la venta de una participación mayoritaria en Everllence.
Más información sobre los grupos de marcas
Cifras clave del Grupo Volkswagen
Cifras clave por grupo de marcas y divisiones del 1 de enero al 30 de septiembre de 2026
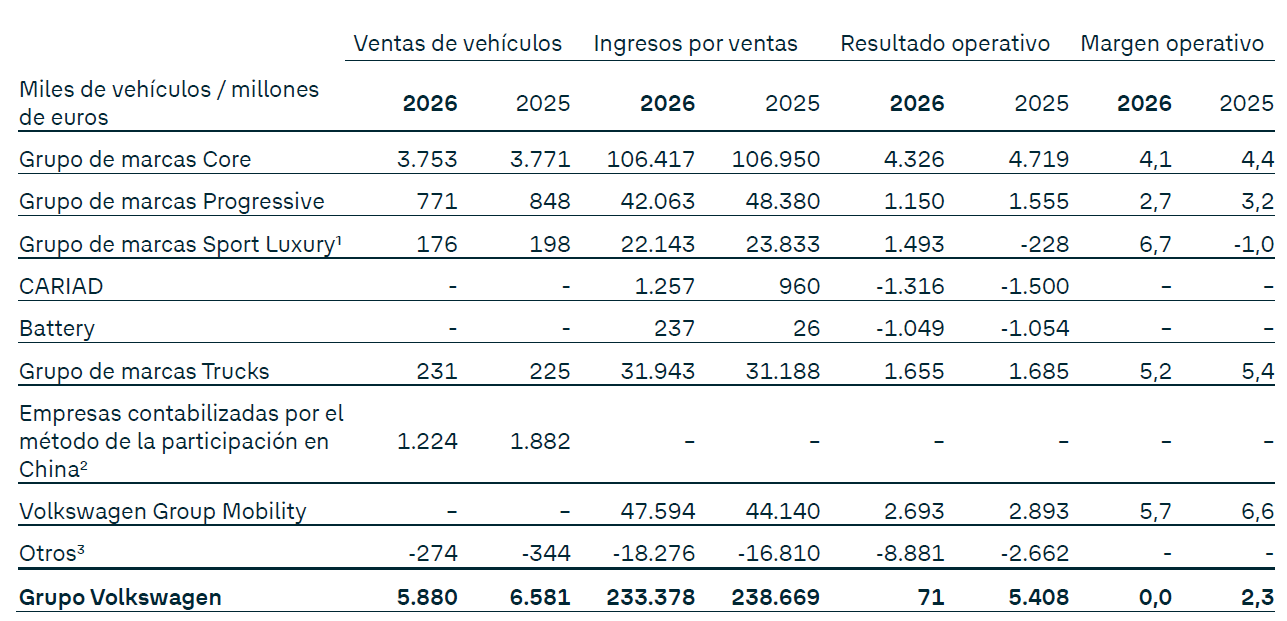
Notas de prensa relacionadas
El Grupo Volkswagen refuerza su ecosistema estratégico de semiconductores mediante una alianza con NXP
El Grupo Volkswagen y NXP Semiconductors, una de las principales empresas de semiconductores para automoción del mundo, amplían su cooperación en tecnología de semiconductores para el automóvilNXP ha sido seleccionada como socio tecnológico estratégico y
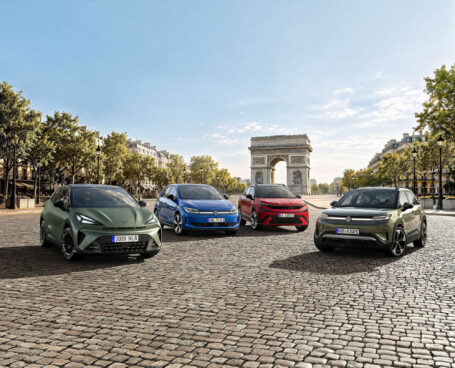
Volkswagen Group Design: sinergias en todo el Grupo con marcas distintivas
La Electric Urban Car Family demuestra cómo Volkswagen Group Design combina sinergias con identidades de marca claramente diferenciadas.Volkswagen Group Design define una dirección, unos métodos y unos estándares de calidad comunes, y refuerza al mismo
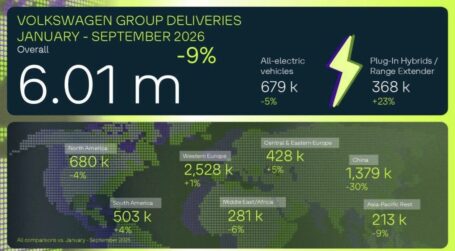
El Grupo Volkswagen entrega 6 millones de vehículos hasta septiembre – Alrededor del 40% de la cartera de pedidos en Europa corresponde a modelos 100% eléctricos
«En un entorno de mercado persistentemente difícil, el Grupo Volkswagen mantuvo estables, en conjunto, sus entregas fuera de China en los nueve primeros meses. Registramos crecimiento en Sudamérica y Europa. En nuestro mercado doméstico estamos viendo una tendencia notablemente acelerada hacia los vehículos 100% eléctricos. Los principales motivos son los elevados precios actuales de los […]